Informatiepakket
Lees wat je moet regelen voor je testament en nalatenschap in de UAE, ook als je vermogen of familie in andere landen hebt.
Lees het informatiepakketDUBAI · UAE · INTERNATIONAL
Je hebt direct toegang tot alle informatie op deze pagina: je hoeft geen vragenlijst in te vullen, geen account aan te maken en geen e-mailadres achter te laten. De pagina is er voor jou, je partner of je naasten. De bestaande testamentvragenlijst blijft beschikbaar voor wie klaar is om het testament te laten opstellen.
GRATIS TOEGANKELIJK
Op deze pagina vind je ons informatiepakket over testamenten, foundations en het regelen van je nalatenschap in de Verenigde Arabische Emiraten. Je leest de informatie direct op de pagina en downloadt de beschikbare documenten gratis. Je hoeft geen account aan te maken of je e-mailadres achter te laten.
Gebruik het formulier voor overlijden, het "in case of death" document, om belangrijke gegevens voor je erfgenamen en executeur vast te leggen. Denk aan je bankrekeningen, je vastgoed, je contactpersonen en de plaats waar belangrijke documenten worden bewaard. Heb je off-plan vastgoed gekocht waarvoor nog geen title deed bestaat? Vermeld dan ook waar je erfgenamen de koopovereenkomst, het betalingsschema en de gegevens over je betalingen vinden.
De brief aan de tijdelijke voogd, de "letter to the temporary guardians", is bedoeld voor degene die direct na jouw overlijden voor je minderjarige kinderen moet zorgen, maar dit is niet aan de orde als je minderjarige kinderen nooit in de VAE komen.
Bij de informatie over foundations vind je uitleg over een RAK ICC foundation en de bijbehorende officiële documenten, regels en tarieven.
Lees wat je moet regelen voor je testament en nalatenschap in de UAE, ook als je vermogen of familie in andere landen hebt.
Lees het informatiepakketLeg belangrijke gegevens vast voor je naasten en executeur, zodat zij weten waar ze documenten en contactgegevens kunnen vinden.
Download het formulierDownload de brief voor de tijdelijke voogd van je kinderen.
Download de briefLees hoe een RAK ICC foundation werkt en bekijk de officiële documenten, regels en tarieven.
Meer over foundationsPUBLICATIES
Lees onze artikelen en bekijk onze video's over testamenten, foundations en het regelen van je nalatenschap in de UAE.
Holland Legal Services
Over wanneer registratie bij de Dubai courts zinvol is, en waarom het legaliseren van een document iets anders is dan het registreren van een testament.
Lees het artikelKennisbank Dutch Lawyer in de UAE
Een vergelijking van beide registers: wie daar kan registreren en wat de verschillen betekenen bij de afwikkeling van je nalatenschap.
Lees het artikelKennisbank Dutch Lawyer in de UAE
Of er in Dubai een centraal testamentregister bestaat zoals het Nederlandse testamentenregister, en wat dat betekent als je wilt weten of iemand een testament heeft.
Lees het artikelKennisbank Dutch Lawyer in de UAE
Waarom de volgorde waarin je trouwt en je testament opstelt verschil maakt voor de gevolgen van je huwelijk.
Lees het artikelTikTok · Dutch lawyer in de UAE
Woon en werk je in de UAE of heb je daar onroerend goed, en heb je minderjarige kinderen? Dan heb je een expattestament nodig.
Bekijk de videoHolland Legal Services
Waarom legalisatie van je Nederlandse testament voor gebruik in de UAE je niet verder helpt, en wat je in plaats daarvan nodig hebt.
Lees het artikelHolland Legal Services
Of je je Nederlandse testament moet aanpassen als je naar Dubai verhuist, en hoe je dat afstemt op je UAE-testament.
Lees het artikelHolland Legal Services
In welke landen je vermogen ligt bepaalt wat er in je testament moet staan en welk register het beste bij je past.
Lees het artikelTikTok · Dutch lawyer in de UAE
Waarom je in dat geval niet zelf met een testament aan de slag moet, en hoe een testament met kennis van beide systemen wordt geoptimaliseerd.
Bekijk de videoTikTok · Dutch lawyer in de UAE
Elk testament is een belastingtechnisch document. Woon je in België of Nederland en heb je onroerend goed in de emiraten, dan wordt dat ingewikkeld.
Bekijk de videoHolland Legal Services
Of een SPV helpt om successiebelasting te besparen, en waarom je ook met een SPV niet zonder testament kunt.
Lees het artikelHolland Legal Services
Wat je kunt doen als een expattestament in jouw situatie niet mogelijk is, en hoe een UAE-foundation dan een rol kan spelen.
Lees het artikelHolland Legal Services
Het verschil tussen de financial guardian van je kinderen en de executeur die je nalatenschap afwikkelt, en waarom je beide apart aanwijst.
Lees het artikelHolland Legal Services
Of en hoe een executeur in de UAE een vergoeding krijgt voor het afwikkelen van je nalatenschap.
Lees het artikelKennisbank Dutch Lawyer in de UAE
Wie de erfbelasting betaalt als die ten laste komt van de nalatenschap, en wat dat betekent voor je erfgenamen.
Lees het artikelHolland Legal Services
Een praktijkvoorbeeld: hoe je een woning die op één naam staat toch eerlijk regelt, via huwelijkse voorwaarden of een testament.
Lees het artikelHolland Legal Services
Wat je kunt doen als dementie in zicht komt en je je testament nog wilt regelen of wilt laten aanpassen.
Lees het artikelHolland Legal Services
Wat er voor moslims in de UAE geldt bij een testament en bij de verdeling van een nalatenschap.
Lees het artikelTESTAMENT
Wij stellen UAE-testamenten op voor singles, stellen en gezinnen.
Je wilt zelf bepalen wie je vermogen krijgt, wie je nalatenschap afwikkelt en wie voor je minderjarige kinderen zorgt.
Daarvoor heb je in de UAE een geregistreerd testament nodig. Zonder geregistreerd testament bepaalt de rechter hoe je nalatenschap wordt verdeeld. Daarbij wordt ook bij buitenlandse residents nog heel regelmatig een verdeling volgens de sharia law toegepast, aangezien de rechter daar bekend mee is.
De uitkomst kan daardoor sterk afwijken van wat je zelf voor je partner en kinderen had gewild. Zo betekent het bijvoorbeeld voor een in gemeenschap van goederen gehuwd stel dat de echtgenote na het overlijden van haar man een veel kleiner deel van de nalatenschap krijgt dan de helft.
Voordat we je testament opstellen, moeten we eerst je wensen vaststellen. Als expat ben je altijd met meer dan één land verbonden. Je woont in de UAE, maar hebt niet de Emirati nationaliteit, je erfgenamen kunnen in andere landen wonen en je kunt buiten de UAE vermogen of bestaande testamenten hebben.
Een woning in Spanje moet na je overlijden in Spanje worden overgedragen. Voor een beleggingsrekening in Jersey gelden de regels en procedures van Jersey. Nederland kan na emigratie nog tien jaar erfbelasting heffen over jouw nalatenschap.
Een UAE-testament kan ook vermogen buiten de UAE omvatten.
Daarom onderzoeken we eerst hoe je vermogen, bestaande testamenten en fiscale positie met elkaar samenhangen. Daarna bepalen we wat er in je UAE-testament moet worden opgenomen. En dat is dan officieel cross-border estate planning.
SINGLES EN PARTNERS
Wij stellen UAE-testamenten op voor singles en stellen van alle nationaliteiten.
Ook binnen een relatie kunnen verschillende regels gelden. Als jij de Nederlandse nationaliteit hebt en je partner de Britse, kan je fiscale positie anders zijn dan die van je partner. Het is daarom niet voldoende om één testament op te stellen en daarin alleen de namen om te wisselen.
Wij adviseren:
singles zonder kinderen; alleenstaande ouders; stellen met dezelfde of verschillende nationaliteiten; getrouwde en ongehuwde stellen; stellen met kinderen uit eerdere relaties; homoseksuele en lesbische koppels; ondernemers en vastgoedeigenaren; cliënten met vermogen of testamenten in meerdere landen.
Mirror Wills zijn twee afzonderlijke testamenten, want er bestaat niet zoiets als een familietestament.
Een Mirror Will houdt in dat iedere partner een eigen testament heeft. De wensen kunnen hetzelfde zijn, terwijl de bepalingen verschillen door nationaliteit, eerdere woonplaats, eigen vermogen, kinderen uit een eerdere relatie of bestaande testamenten.
We beoordelen daarom de positie van iedere partner afzonderlijk. Daarna stemmen we beide testamenten op elkaar af.
Elke partner ontvangt een concept van zijn eigen testament. Je kunt je eigen tekst controleren, vragen stellen en wijzigingen doorgeven. Wij verwerken je opmerkingen voordat de testamenten worden vertaald en geregistreerd.
PRIJZEN EN PROCES
Eén testament voor één persoon.
AED 7.000 inclusief VAT, plus AED 950 registratiekosten bij ADJD.
Totaal: AED 7.950 voor één persoon.
In de prijs zijn het videogesprek, het juridische en fiscale onderzoek, het onderzoek naar bestaande buitenlandse testamenten, het opstellen en aanpassen van je ADJD-testament, de Arabische vertaling en de begeleiding bij de registratie opgenomen.
AED 8.000 inclusief VAT voor twee identieke testamenten, plus AED 950 registratiekosten per persoon bij ADJD.
Totaal: AED 9.900 voor twee personen.
Iedere partner krijgt een eigen testament.
In de prijs zijn opgenomen:
Bij het vergelijken van verschillende aanbieders is het belangrijk om te controleren of een prijs geldt voor één of twee testamenten en of BTW, fiscaal onderzoek, Arabische vertalingen, wijzigingen en registratiebegeleiding zijn inbegrepen.
Er zijn helaas veel oplichters actief in de UAE, en daarom is het van belang dat je controleert of degene die jouw testament opstelt in dit register is opgenomen: DIFC-Courts
Staat de betreffende persoon er niet in, dan heb je met een fraudeur te maken die niet bevoegd is om testamenten op te stellen.
Woon je in Nederland en heb je vastgoed of een bankrekening in de Verenigde Arabische Emiraten? Voor het opstellen van een testament dat bij de Abu Dhabi courts wordt geregistreerd, bieden we ook tarieven in euro’s. Je betaalt voor onze werkzaamheden in euro’s. Dat is handig als je geen, of nog geen, bankrekening in de Verenigde Arabische Emiraten hebt, bijvoorbeeld omdat je vastgoed hebt gekocht zonder in de Verenigde Arabische Emiraten te wonen.
Op de pagina ‘Huis in Dubai en je Nederlandse testament’ staan de prijzen voor één testament (een single Will) en voor twee testamenten voor partners die elkaar tot erfgenamen en executeurs willen benoemen. Je ziet het bedrag exclusief BTW, het bedrag aan 21% BTW en het totaal inclusief BTW. De registratiekosten staan afzonderlijk vermeld en worden betaald aan de Abu Dhabi courts.
Je leest ook wat bij de prijs is inbegrepen: een uur juridisch advies, juridisch en fiscaal onderzoek, onderzoek naar je huwelijksvermogensrecht en bestaande testamenten, het opstellen en aanpassen van je testament, de Arabische vertaling en begeleiding bij de ondertekening en registratie.
Ook als je nog geen Nederlands testament hebt of off-plan vastgoed hebt gekocht waarvoor nog geen title deed bestaat, stellen we je testament voor de Verenigde Arabische Emiraten op.
Bekijk onze tarieven in euro’s en lees wat bij de prijs is inbegrepen.
HET PROCES
We beginnen met een videoconference van ongeveer een uur. We bespreken wat je wilt regelen en vragen naar je gezinssamenstelling, nationaliteit(en), eerdere woonplaatsen, uitvaartwensen, huisdieren, of je wel of niet orgaandonor wilt zijn na je overlijden, of je wilt worden begraven of gecremeerd, je erfgenamen, vermogen en eventuele bestaande testamenten, bijvoorbeeld in Nederland. Als je partner geen Nederlands spreekt, is het natuurlijk geen enkel probleem om het gesprek in het Engels te voeren.
We sturen je een Excel sheet toe wat je zelf invult en de vereisten aan de documenten.
Daarna volgt het juridische en fiscale onderzoek wat de basis vormt van je testament. Je ontvangt per email het eerste concept van je testament - in het Engels -, en je kunt wijzigingen doorgeven net zolang tot je tevreden bent over de versie die er ligt. Het is volkomen normaal dat je wensen veranderen als je er over gaat nadenken, en die wijzigingen verwerken we.
Als je een Mirror Will (dit is niet per definitie hetzelfde als een langstlevende testament, maar je kunt het er wel mee vergelijken) hebt laten opstellen, wordt het - tweede - testament van de partner altijd pas gemaakt nadat er 100% overeenstemming is over het eerste testament.
Na jouw goedkeuring geven wij de Arabische vertaler opdracht als je voor een ADJD testament hebt gekozen. (Dit moet beslist een door de courts gecertificeerde vertaler zijn). Daarna kan het testament niet meer zonder meerkosten worden gewijzigd. We sturen je vervolgens de Arabische vertaling toe met een instructie hoe je je testament moet ondertekenen. Het is dus niet nodig om voor de ondertekening naar de UAE te komen, je ondertekent gewoon thuis.
Heb je een DIFC testament, dan is die Arabische vertaling niet nodig. Dat wordt in het Engels geregistreerd.
Op dit moment duurt het totale proces tot en met de registratie van je testament ongeveer zes weken tot drie maanden, maar als je zelf traag reageert op concepttestamenten dan duurt het uiteraard langer.
Laat je na afloop van de videoconference binnen twee weken niets van je horen, dan betaal je de bestede tijd op basis van ons uurtarief van AED 970 inclusief VAT of EUR 250 ex BTW.
De tien stappen van het registratieproces bij de Abu Dhabi courts lees je in de veelgestelde vragen: het proces in tien stappen.
BIJ DE RECHTBANK
Sinds kort kun je ook weer, als je dat graag wilt, je afspraak in persoon laten legaliseren bij de Abu Dhabi courts. Meld vooraf dat je dit wilt.
Waar moet je rekening mee houden?
VOORBEREIDING
Tijdens het gesprek bespreken we wat je voor je partner, kinderen en vermogen wilt regelen. Daarna onderzoeken we wat je nationaliteit, je relatie, je eerdere woonplaatsen, de woonplaats van je erfgenamen, je vermogen in andere landen en eventuele bestaande testamenten voor je nalatenschap betekenen.
We betrekken daarbij:
(Europese en internationale) regels over internationale nalatenschappen; verdragen die dubbele belasting kunnen voorkomen; erfbelasting in het land van herkomst; bestaande testamenten en huwelijkse voorwaarden; woningen, beleggingen en ondernemingen buiten de UAE; kinderen uit een eerdere relatie; guardianship voor minderjarige kinderen; levensverzekeringen een foundation, SPV of andere vermogensstructuur.
De UAE heft zelf geen erfbelasting. Een ander land kan toch belasting heffen over je UAE nalatenschap vanwege je nationaliteit, je eerdere woonplaats, de woonplaats van je erfgenamen of de plaats waar je vermogen zich bevindt.
We verwerken de uitkomst van ons onderzoek in de bepalingen van je testament. Van een standaard testament is dus nooit sprake.
Dit zijn ook de beslissingen die je vooraf met je partner of met de andere betrokkenen kunt doornemen: erfgenamen, executeur, guardians voor minderjarige kinderen, uitvaartwensen, huisdieren en de verdeling van je vermogen. Je legt je antwoorden vast in de testamentvragenlijst.
DOCUMENTEN
Voor de vragenlijst heb je onder meer je paspoortgegevens, gegevens over je gezin, je fiscale woonplaats, je vermogen en eventuele bestaande testamenten nodig. Je antwoorden worden gebruikt voor het opstellen van je Single Will of Mirror Will.
Deze documenten helpen je bij het invullen van de vragenlijst en bij het opstellen van je testament:
Welke vragen je je nabestaanden vooraf kunt voorleggen, lees je in de FAQ over de in case of death folder.
MEER DAN EEN TESTAMENT
Uit het testamentgesprek kan blijken dat je naast testamenten ook andere regelingen nodig hebt. Huwelijkse voorwaarden bepalen bijvoorbeeld wat van iedere partner is. Een testament bepaalt daarna wat er na een overlijden met dat vermogen gebeurt. Beide regelingen moeten daarom op elkaar aansluiten.
Wij adviseren en begeleiden ook bij:
DIFC-testamenten; huwelijkse voorwaarden en ADJD marriage contracts; bedrijfsopvolging; foundations en SPV’s; probate; estate administration; de afwikkeling van opengevallen nalatenschappen in de UAE.
Op deze pagina vind je een aantal veelgestelde vragen over testamenten in de UAE.
VOOR JE NAASTEN
Als je expat in de UAE bent, woont je familie doorgaans ver weg. Weet je familie wie je huissleutel heeft en waar je testament en kopieën van je paspoort en Emirates ID liggen? Zorg dat je familie deze informatie ook kan vinden als je telefoon niet beschikbaar is. Houd er rekening mee dat jij en je partner op hetzelfde moment kunnen overlijden. Het is dus niet voldoende als alleen je partner dit weet.
Deze vragen kun je alvast met je naasten doornemen:
De volledige lijst met vragen voor je nabestaanden staat in de FAQ over de in case of death folder. Het formulier download je met de knop Download 'In geval van overlijden' bovenaan deze pagina.
FAQ
als je geen reserve kandidaat hebt aangewezen in je testament, en jij en je partner, de ouders van de kinderen, komen allebei te overlijden, dan worden de kinderen in een weeshuis geplaatst. De ruzie met de permanent guardian heeft op zichzelf geen juridische gevolgen voor de inhoud van het testament. Zolang je het ADJD-testament niet wijzigt of herroept, blijft die persoon daarin als permanent guardian aangewezen. Na jouw overlijden wordt dus eerst uitgegaan van de benoeming die in het geregistreerde testament staat. Het feit dat de verstandhouding intussen volledig is verstoord, is bij ADJD niet bekend, zolang het testament ongewijzigd blijft. Een mondelinge mededeling aan familieleden dat je vanwege de omstandigheden niet meer wilt dat deze persoon voor je kind zorgt, vervangt de geregistreerde benoeming niet. Ook een WhatsAppbericht, e-mail of losse verklaring waarin je iemand anders noemt, wijzigt het ADJD-testament niet. De persoon die als permanent guardian is genoemd, in dit geval je zwager, kan niet worden gedwongen om jouw kind blijvend in huis te nemen en op te voeden. Omdat in het testament geen tweede permanent guardian staat, is er na de weigering geen vervangende benoeming. De executor van het testament wordt niet automatisch de permanent guardian. De executor is belast met de afwikkeling van de nalatenschap. Dat is een andere functie dan de persoonlijke verzorging en opvoeding van het kind. Ook een erfgenaam, grootouder, broer, zus, oom, tante, vriend of ander familielid wordt niet automatisch permanent guardian. Het feit dat iemand familie is, bij het kind bekend is of in de buurt woont, geeft die persoon nog niet de juridische bevoegdheid om het kind mee te nemen en alle beslissingen over het kind te nemen. Het testament bevat in deze situatie dus geen bruikbare regeling meer. De benoeming van de enige permanent guardian valt weg doordat die persoon weigert, terwijl geen vervanger is genoemd. Kinderen kunnen niet alleen blijven terwijl wordt uitgezocht wie de blijvende zorg krijgt. Er moet daarom direct een tijdelijke oplossing worden getroffen, en de autoriteiten grijpen dus in. Afhankelijk van de omstandigheden kunnen daarbij de politie, het Openbaar Ministerie, de kinderbeschermingsautoriteiten, de sociale autoriteiten en de bevoegde rechtbank in de UAE betrokken zijn. De autoriteiten moeten eerst zorgen dat het kind veilig wordt ondergebracht. Zij wachten niet totdat de volledige procedure over de nieuwe permanent guardian is afgerond. In de UAE bestaan weeshuizen voor kinderen zonder ouders of verzorgers. Artikel 24 van Federal Law No. 3 of 2016 on Child Rights, Wadeema’s Law, bepaalt dat een kind dat tijdelijk of blijvend niet in zijn natuurlijke gezinssituatie kan verblijven recht heeft op vervangende zorg. De wet noemt daarbij als mogelijkheden: opvang door een foster family; en opvang in een openbare of particuliere sociale zorginstelling als er geen foster family beschikbaar is. De wet schrijft niet voor dat ieder kind zonder beschikbare guardian altijd eerst een vaste periode in een weeshuis moet verblijven. Als een geschikte grootouder, oom, tante of andere bekende onmiddellijk beschikbaar is en de bevoegde autoriteiten de plaatsing direct goedkeuren, kan verblijf in een weeshuis soms worden voorkomen. Maar een familielid mag het kind niet zomaar zonder toestemming meenemen omdat de ouders zijn overleden of omdat die persoon mzelf vindt de meest logische keuze te zijn. Zolang geen juridische beslissing over de zorg is genomen, kunnen de autoriteiten besluiten dat het kind eerst in een veilige opvanginstelling wordt geplaatst. De tijdelijke plaatsing lost de vraag naar de permanent guardian niet op. Het kind wordt in het weeshuis of de sociale zorginstelling opgevangen terwijl wordt onderzocht wie de blijvende zorg kan dragen. De autoriteiten kunnen nagaan: of er familieleden in de UAE zijn; of er familieleden buiten de UAE zijn; of een ander bekend persoon de zorg wil dragen; of die persoon geschikt is; of het kind bij die persoon veilig kan wonen; of die persoon juridisch en feitelijk in staat is de verantwoordelijkheid over te nemen; of het kind naar een ander land mag vertrekken; hoe de residence visa, school, ziektenkostenverzekering en medische zorg worden geregeld; wie bevoegd wordt om over het vermogen en de persoonlijke belangen van het kind te beslissen. Je begrijpt dat dit zomaar een half jaar tijd kost. Een buitenlands familielid kan het kind niet zomaar meenemen zonder de vereiste rechterlijke en administratieve beslissingen. Ook het paspoort, de reisbevoegdheid en de immigratiestatus van het kind moeten worden geregeld. De rechter onderzoekt of de familieleden die zich aandienen geschikt zijn om voor jouw kind te zorgen. Daarbij wordt gekeken naar: de band met het kind; de bereidheid om de volledige dagelijkse zorg te dragen; de woon- en gezinssituatie; de lichamelijke en geestelijke gezondheid; de mogelijkheid om het kind financieel en praktisch te verzorgen; de veiligheid van het kind; de continuïteit van school en medische zorg; de mening van het kind, afhankelijk van de leeftijd en ontwikkeling; de optie om het kind legaal in de UAE of in een ander land te laten wonen; het generieke belang van het kind. Een familielid dat buiten de UAE woont, moet daarnaast aantonen dat het kind daar rechtmatig kan verblijven en dat de rechterlijke beslissing uit de UAE daar kan worden uitgevoerd of erkend. De weigering van de permanent guardian maakt het hele testament niet ongeldig. De bepalingen over de executor, erfgenamen, bankrekeningen, vastgoed en andere bezittingen blijven gewoon geldig. De executor kan de nalatenschap blijven afwikkelen. Het weeshuis wordt geen eigenaar van het vermogen van het kind. De erfenis van het kind blijft van het kind. Het beheer van dat vermogen moet afzonderlijk volgens het testament, de wet en de rechterlijke beslissingen worden geregeld. Speelt zoiets, dan is het dus verstandig om je testament meteen te laten wijzigen.
Ik adviseer expats altijd om niet alleen een testament te laten registreren, maar ook een document te maken wat "in geval van overlijden" heet, of een "in case of death" folder. Je kunt dit digitaal maken of als hard copy, dat maakt niet uit, als mensen na je overlijden maar de belangrijke documenten terug kunnen vinden. Houd er daarbij rekening mee dat je als stel ook samen kunt overlijden, dus het is niet voldoende om te denken dat je partner dat wel weet in geval van nood. Dit document is een veel dynamischer document dan een testament. Ik verander mijn eigen in case of death document toch wel iedere vier tot vijf maanden. (Je doet een auto weg, koopt er een auto bij, koopt een waardevol kunstwerk aan, zegt een verzekering op, doet een bijstorting aan je pensioenrekening, hebt een nieuwe huurder of een nieuwe landlord, een nieuwe maid, een nieuwe werkgever, een nieuw bedrijf, een nieuwe partner, een nieuw kind, een nieuwe erfenis, een nieuw slot op de deur, etc.) De eerste vraag die ik daarbij stel is: stel dat je vandaag zou komen te overlijden, en ik ben jouw executeur, en ik woon in Belgie of in Nederland, en ik boek, zodra de politie mij heeft geïnformeerd dat je bent overleden, een ticket naar de UAE, hoe kom ik dan binnen? Wie heeft er een sleutel van je huis? En weet ik wie die persoon is? Stel dat je bij een auto ongeluk overlijdt, en je had je handtas bij je, met je Emirates ID en je paspoort, en de auto wordt afgevoerd naar een voor mij onbekende bestemming, hoe weet ik dan wat je paspoort nummer is? (Geef je executeur een kopie van je paspoort en je Emirates ID, en bewaar een papieren kopie van die documenten in een kluis, maar daar moet de executeur dan wel bij kunnen). Stel je hebt digitale bankrekeningen zoals WIO, hoe kom ik er dan achter dat je daar een account hebt? En als je crypto assets hebt, hoe weet ik dan dat je die hebt? Weet ik de naam van de contactpersoon bij je werkgever? Weet ik als Belg of Nederlander dat je recht hebt op een end of service gratuity bij overlijden? Weet ik wie ik moet informeren over je overlijden? Wat als alle contactgegevens in je telefoon staan, maar die telefoon zat in je verongelukte en weggesleepte auto? En hij is, als ik hem op enig moment terug krijg, beveiligd met een wachtwoord? Weet ik op welk kinderdagverblijf je kinderen zitten? Of hoe hun school heet? En hun juf of meester? Weet ik waar je een hypotheek hebt afgesloten? Weet ik waar je een levensverzekering hebt afgesloten? Weet ik of er een begrafenisverzekering is en of de kosten van het transporteren van je lichaam naar Nederland worden gedekt? Weet ik welke aandelen je hebt? Weet ik dat jouw viool, als ik geen muziekliefhebber ben, een kapitaal waard is? Weet ik het wachtwoord van je laptop? Weet ik dat je een off plan apartment hebt aangekocht nu er nog geen title deed is? En ook al heb je het de mensen in je omgeving wel verteld, dan wil dat niet zeggen dat ze al die details ook onthouden.
Wat je krijgt bij de testamentoplichters is dat er een template voor je ingevuld wordt, een standaard dus, door iemand die geen enkele juridische opleiding of kennis heeft. En daar moet je dan fors voor betalen. Het gevolg is dat je nabestaanden na je dood met allerlei problemen te maken krijgen. Ik zie natuurlijk ook regelmatig zelf bij elkaar geprutste testamenten voorbijkomen die mannen mij "even ter controle" toesturen. Uit fatsoen reageer ik op ieder emailbericht, maar ik weet ook al dat deze mannen (ik ben bijna vijftien jaar advocaat notaris in de UAE en in al die jaren heeft mij echt nooit een vrouw benaderd met haar zelf geknutselde testament) , nooit zullen reageren op mijn antwoord. Een "dankje wel" kan er nog niet vanaf, want ik wijs ze er beschaafd maar genadeloos op wat de consequenties zijn van hun debiele acties. En dat als ze zo zuinig zijn, ze maar beter helemaal geen testament kunnen laten registreren. Vanuit een juridisch perspectief is dat dan een betere oplossing. En echt, ik krijg iedere dag wel een emailbericht van iemand die zijn eigen situatie heel simpel vindt. "Mijn vrouw is Filippina, ik ben Nederlander, ik heb een kind uit een vorige relatie met een Tsjechische vrouw, en dat kind heeft ook de Nederlandse nationaliteit, ik heb een beleggingsrekening in de Verenigde Staten, mijn vrouw heeft vier kinderen uit eerdere relaties, we zijn getrouwd op de Seychellen, ik heb een huis in Spanje, en dat staat gedeeltelijk op mijn naam, en gedeeltelijk op naam van mijn zakenpartner, en ik heb een bedrijf in een freezone met nog een paar andere mensen. Dus we willen gewoon een standaard testament." Als je dood bent kan niemand meer jouw fouten herstellen.
1. Je boekt een afspraak voor een videoconference om je wensen door te spreken. Normaalgesproken is je partner, als je die hebt, hier ook bij. 2. Ik maak gedurende het gesprek notities en stuur die na afloop van het gesprek toe. 3. Je vult de online testamentvragenlijst in en stuurt ons de gevraagde documenten toe. Tijdens het verdere proces gebruik je UAE Pass voor de identificatie en digitale ondertekening wanneer dat wordt gevraagd. 4. Je stuurt scans van de gevraagde documenten toe. 5. Ik ga het testament opstellen in concept. Dit wordt per email doorgenomen met de klant, net zo lang tot er een goedgekeurde versie ligt. 6. Het testament wordt in het Arabisch vertaald door een Rechtbankvertaler (wij geven opdracht en betalen hiervoor). 7. Je ondertekent het testament thuis en stuurt ons de ondertekende versie toe. 8. Wij gaan alle documenten uploaden in de systemen van de courts en maken een afspraak voor de legalisatie bij de courts 9. Een medewerker van de Abu Dhabi courts legaliseert via een videoconference het testament. Dit duurt maar een paar minuten, want wij hebben al het voorwerk al gedaan. 10. De courts sturen het gelegaliseerde testament toe en vanaf dat moment is het geldig.
Ook van toepassing als je in Nederland woont en geinvesteerd hebt in vastgoed in de UAE. Per 1 januari 2026 is de Civil transactions law gewijzigd. De reden van die wijziging is dat er veel nalatenschappen in de UAE zijn waar niet bekend is wie de erfgenamen zijn van de overledene. Het doel van de nieuwe wet is om de procedures bij nalatenschappen waarbij geen erfgenamen bekend zijn te versnellen. Want als er geen erfgenamen bekend zijn wordt het vastgoed geblokkeerd, zijn er doorlopende kosten, leegstand en ontbreekt een partij die bevoegd kan handelen. Positief dat daar iets aan gedaan wordt zou je denken..... Dit staat er: Financial assets located within the UAE belonging to a foreigner with no heirs shall be designated as a charitable endowment, subject to supervision by the competent authority. De volledige wettekst is nog niet gepubliceerd. Deze formulering is de officieel bekendgemaakte inhoud. Deze bepaling regelt niet: wie erfgenamen zijn; hoe een nalatenschap wordt verdeeld; welke aanspraken familieleden hebben. Dat blijft geregeld via de Personal Status Law en de bijbehorende procedures. Deze bepaling regelt wel: wat er gebeurt met financiële vermogensbestanddelen in de UAE van een buitenlander als geen erfgenamen kunnen worden vastgesteld, omdat de overledene geen testament had. Wanneer geldt deze regel? De regel geldt als aan alle volgende voorwaarden is voldaan: de overledene is een buitenlander; er kunnen geen erfgenamen worden vastgesteld; er zijn financiële vermogensbestanddelen in de UAE. De religie van de overledene speelt voor deze bepaling geen rol, er is geen onderscheid tussen moslims en niet moslims. Wat zijn “financial assets located within the UAE”? Het gaat om financiële vermogensbestanddelen in de UAE, zoals: banktegoeden; cash; beleggingen; vorderingen die in de UAE opeisbaar zijn; Wat is het rechtsgevolg? Als aan de voorwaarden is voldaan wordt het vermogen van de overledene aangewezen als charitable endowment (waqf); DAT BETEKENT DAT AL JOUW EIGENDOMMEN AAN EEN GOED DOEL WORDEN GEGEVEN. De wet zegt nog niet: aan welke goede doelen het geld precies wordt uitgegeven, welke instantie de uitvoering verzorgt etc. Hoe stelt de rechtbank vast dat geen erfgenamen kunnen worden vastgesteld? De rechtbank werkt procedureel en dossier-gestuurd. De rechtbank verricht, anders dan veel mensen denken, geen opsporingsonderzoek naar familie. De gang van zaken is in hoofdlijnen als volgt: Een nalatenschapsdossier komt op tafel doordat een partij daar belang bij heeft, zoals een bank, schuldeiser, verhuurder, service-charge-instantie of soms een consulaat. De rechtbank vraagt om stukken waaruit erfopvolging blijkt, zoals huwelijksakten en geboorteakten. De rechtbank kijkt wie zich formeel meldt en wie procedures start. Wordt er niets ingediend? Dan "zijn er geen erfgenamen". Dit is een procedurele vaststelling: erfgenamen zijn niet juridisch in beeld gebracht op een manier die bruikbaar is voor de afwikkeling. Er wordt geen uitgebreid onderzoek gedaan. Als de erfgenamen zich later wel melden dan hebben ze pech, dan is alles al weggegeven aan het goede doel. Wat gebeurt er met vastgoed in Dubai? Vastgoed blijft geregistreerd op naam van de overledene. Zonder erfgenamen kan niemand voor de verkoop tekenen. De rechtbank benoemt een administrator om de nalatenschap af te wikkelen. De administrator beheert het vastgoed tijdelijk en betaalt noodzakelijke kosten, zoals service charges en lopende verplichtingen. Het vastgoed wordt verkocht via een door de rechtbank goedgekeurde procedure, vermoedelijk via Emirates Auctions. Na verkoop resteert een geldopbrengst. Die opbrengst is een financieel vermogensbestanddeel in de UAE. Als nog steeds geen erfgenamen kunnen worden vastgesteld, valt die opbrengst onder de wettelijke regel: aanwijzing als waqf (goed doel) onder toezicht. Wie is de administrator? De administrator is een door de rechtbank benoemde uitvoerder, waarschijnlijk een medewerker van een bepaalde instantie. Wat gebeurt er als je wel een testament hebt? Het geregistreerde testament maakt de erfgenamen zichtbaar en de kans dat de rechtbank vaststelt dat niemand als erfgenaam kan worden aangewezen is nihil. Het testament benoemt ook een uitvoerder (executeur), en regelt wie bevoegd is om te handelen, zodat het dossier meteen kan worden opgepakt.
dat hangt er vanaf. De executeur mag sowieso de kosten die ze maakt voor de afwikkeling van je nalatenschap vergoed krijgen. Denk dan aan vliegtickets, hotelovernachtingen, administratieve kosten zoals court fees, kosten van het inschakelen van een advocaat als je geen expattestament hebt laten opstellen. Dus dan blijft de vergoeding voor de tijd die de executeur met je nalatenschap bezig is nog over. De afwikkeling van een nalatenschap kan zomaar 600 uur kosten, maar dat er ook van af hoeveel erfgenamen er zijn, hoe georganiseerd de overledene is, welke rol de executeur krijgt, of er minderjarige kinderen zijn, hoe groot het vermogen is en of het om een grensoverschrijdend vermogen gaat, of de executeur ook erfgenaam is, en of de executeur in Nederland aangifte moet doen voor de erfbelasting. Het is in de UAE niet zo dat de executeur aanspraak kan maken op een "wettelijk loon". Bestaat je nalatenschap uit vermogen in verschillende landen dan is een vergoeding van AED 40.000 voor de executeur eigenlijk maar een schijntje, als je kijkt naar wat er van haar allemaal wordt verwacht. Dan moet je eerder aan AED 80.000 denken. Het helpt in ieder geval als je de executeur tijdens je leven genoeg informatie geeft. Ik heb daar een formulier voor gemaakt, het in case of death form, en dat kun je hier vinden.
dat hangt van je omstandigheden af. Als je kinderen nog minderjarig zijn, en jullie wonen in de UAE, dan heb je zeker een testament nodig, want de voogdij voor je kinderen kun je niet in een foundation regelen. Als je assets hebt die, om welke reden dan ook, niet bij de foundation zijn ondergebracht, dan heb je voor die eigendommen ook nog een testament nodig. En je funeral wishes, dus de wensen over wat er met je lichaam na je overlijden moet gebeuren, kunnen ook niet via een foundation worden geregeld. Het is natuurlijk wel van belang dat de foundation en je testament inhoudelijk op elkaar worden afgestemd, zodat er na overlijden geen problemen of ruis ontstaan.
in de UAE heeft men er geen weet van dat het internationale erfrecht van Nederland zegt dat bij overlijden van een Nederlander in het buitenland het recht van het land van de laatste gewone verblijfplaats van de overledene van toepassing is. (Deze regel geldt trouwens voor een heel groot deel van Europa, en een groot deel van de wereld). En dat recht is dus het recht van de UAE. En het wettelijk erfrecht van de UAE is de shariawetgeving. En realiseer je, dat deze shariawetgeving dan ook op je eigendommen in Nederland van toepassing is. Of op je eigendommen in welk ander land dan ook. Dus je nalatenschap wordt op basis van het Nederlandse recht verdeeld volgens de sharia law calculator. En het wordt nog interessanter als je een partner hebt met een andere nationaliteit, en jullie overlijden op hetzelfde moment, of kort na elkaar. Want op het deel van de nalatenschap van die partner is dan niet het Nederlandse internationale erfrecht van toepassing. Het internationale team van juristen wat je (je nabestaanden) in dat geval nodig hebben boekt alvast een vakantie, bestelt een nieuwe auto, en ook maar meteen een nieuwe boot, want het schip met geld komt binnenvaren. Maar je erfgenamen die die facturen moeten betalen zullen je achteraf wel heel "dankbaar" zijn dat je maar liefst zevenduizend dirham in de knip hebt gehouden omdat je het allemaal maar bangpraterij vond, al dat gezeik over testamenten.
mensen met geadopteerde kinderen. En hun kinderen uiteraard. En binnen die categorie: de mensen die hun kinderen niet op een volstrekt legale wijze hebben geadopteerd
tegenwoordig kun je ook als moslim je testament in de UAE laten vastleggen. Dat kan alleen bij ADJD, niet bij DIFC en ook niet bij de Dubai courts. Nou is het mooie dat ADJD ook de voordeligste manier biedt om je testament te laten registreren (de registratiekosten zijn AED 950 per persoon). De lange wachtlijsten die we sinds maart hadden bij ADJD zijn inmiddels ook opgelost
als je overlijdt zonder testament dan moet je maar hopen dat iemand van building management of security jouw katten op straat zet. En je moet hopen dat iemand er, als je thuis overlijdt, redelijk vlot achter komt dat je overleden bent. Als je geen testament hebt zijn je katten na jouw overlijden afhankelijk van buren die medelijden hebben en niet al te braindead zijn, of van building management die een dierenarts inschakelt, maar in de meeste gevallen zullen je katten ook overlijden. Een kat kan niet zo lang zonder eten en drinken, ze overlijden dan aan leverproblemen, en het duurt altijd een paar dagen voor de mensen in je omgeving erachter komen dat je al een paar dagen niet gereageerd hebt. Dan duurt het nog weer een paar dagen voor ze actie hebben ondernomen. En als ze dan in je appartement zijn, mogen ze je katten ook niet zomaar mee naar huis nemen. Dus in veel gevallen worden huisdieren na het overlijden van hun baasje op straat gezet. Een ingeschakelde dierenarts zal, als de katten oud of ziek zijn of gedragsproblemen hebben, voor euthanasie kiezen. Vind je dat niet wenselijk, dan kun je in een testament een regeling laten opnemen voor je huisdieren.
een RAKICC Will is gewoon een DIFC testament. Dus alle informatie die van toepassing is op het DIFC testament is ook van toepassing op de RAKICC Will.
wist je dat je daarmee de sharia law van toepassing verklaart op je nalatenschap? We hebben namelijk in iedere expat situatie te maken met het internationale recht, en bij overlijden met het internationale erfrecht. En het internationale erfrecht van België regelt dat het recht van de laatste woonplaats van de overledene van toepassing is op de nalatenschap. Dat betekent dus dat als je in de UAE woont, het recht van de UAE, en dus de sharia wetgeving van toepassing is. En natuurlijk zijn er hier ook wel weer wat juridische nuances aan te brengen, maar na overlijden zit niemand te wachten op een interessant juridisch steekspel, met uurtarieven van AED 2500 als gemiddeld uurtarief van een advocaat in de UAE. Als je partner overlijdt heb je verdriet, en stress, en je bent bang voor de toekomst.
Je kunt beide vrouwen in je expattestament laten opnemen. Als je je executeur in vertrouwen neemt en zorgt dat die jouw dubbelleven geheim houdt dan erft je echtgenote al je eigendommen in de UAE behalve het geheime liefdesnest. Er is na jouw overlijden niemand in de UAE die je vrouw informeert dat de erflater nog een extra appartement had. Maar dan moet je natuurlijk wel zorgen dat zowel je echtgenote als je minnares geen kopie van het testament krijgen, of de notaris in Nederland, alleen de executeur mag er dan over beschikken. En die moet de nalatenschap dan zo afwikkelen dat het totale overzicht van de panden waarvan jij de eigenaar bent niet publiekelijk bekend wordt. En dan hebben we in Nederland nog de Belastingdienst die zich met de nalatenschap bemoeit. Als alleen het adres van de executeur wordt opgegeven, en de correspondentie bedoeld voor "de erven" gaat naar de executeur, en die maakt de erfbelasting over, dan denk ik dat je plan wel slagingskans heeft.
nee. De power of attorney is niet meer geldig na overlijden, die geldt alleen tijdens leven. Als je toegang wilt hebben tot elkaars bankrekening na overlijden dan heb je een probate nodig, soort verklaring van erfrecht. Die wordt door de courts in de UAE afgegeven. Met een testament heb je die snel, en zonder testament duurt het erg lang, aangezien de wensen van de overledene niet bekend zijn, en de rechter dus namens de overledene beslist.
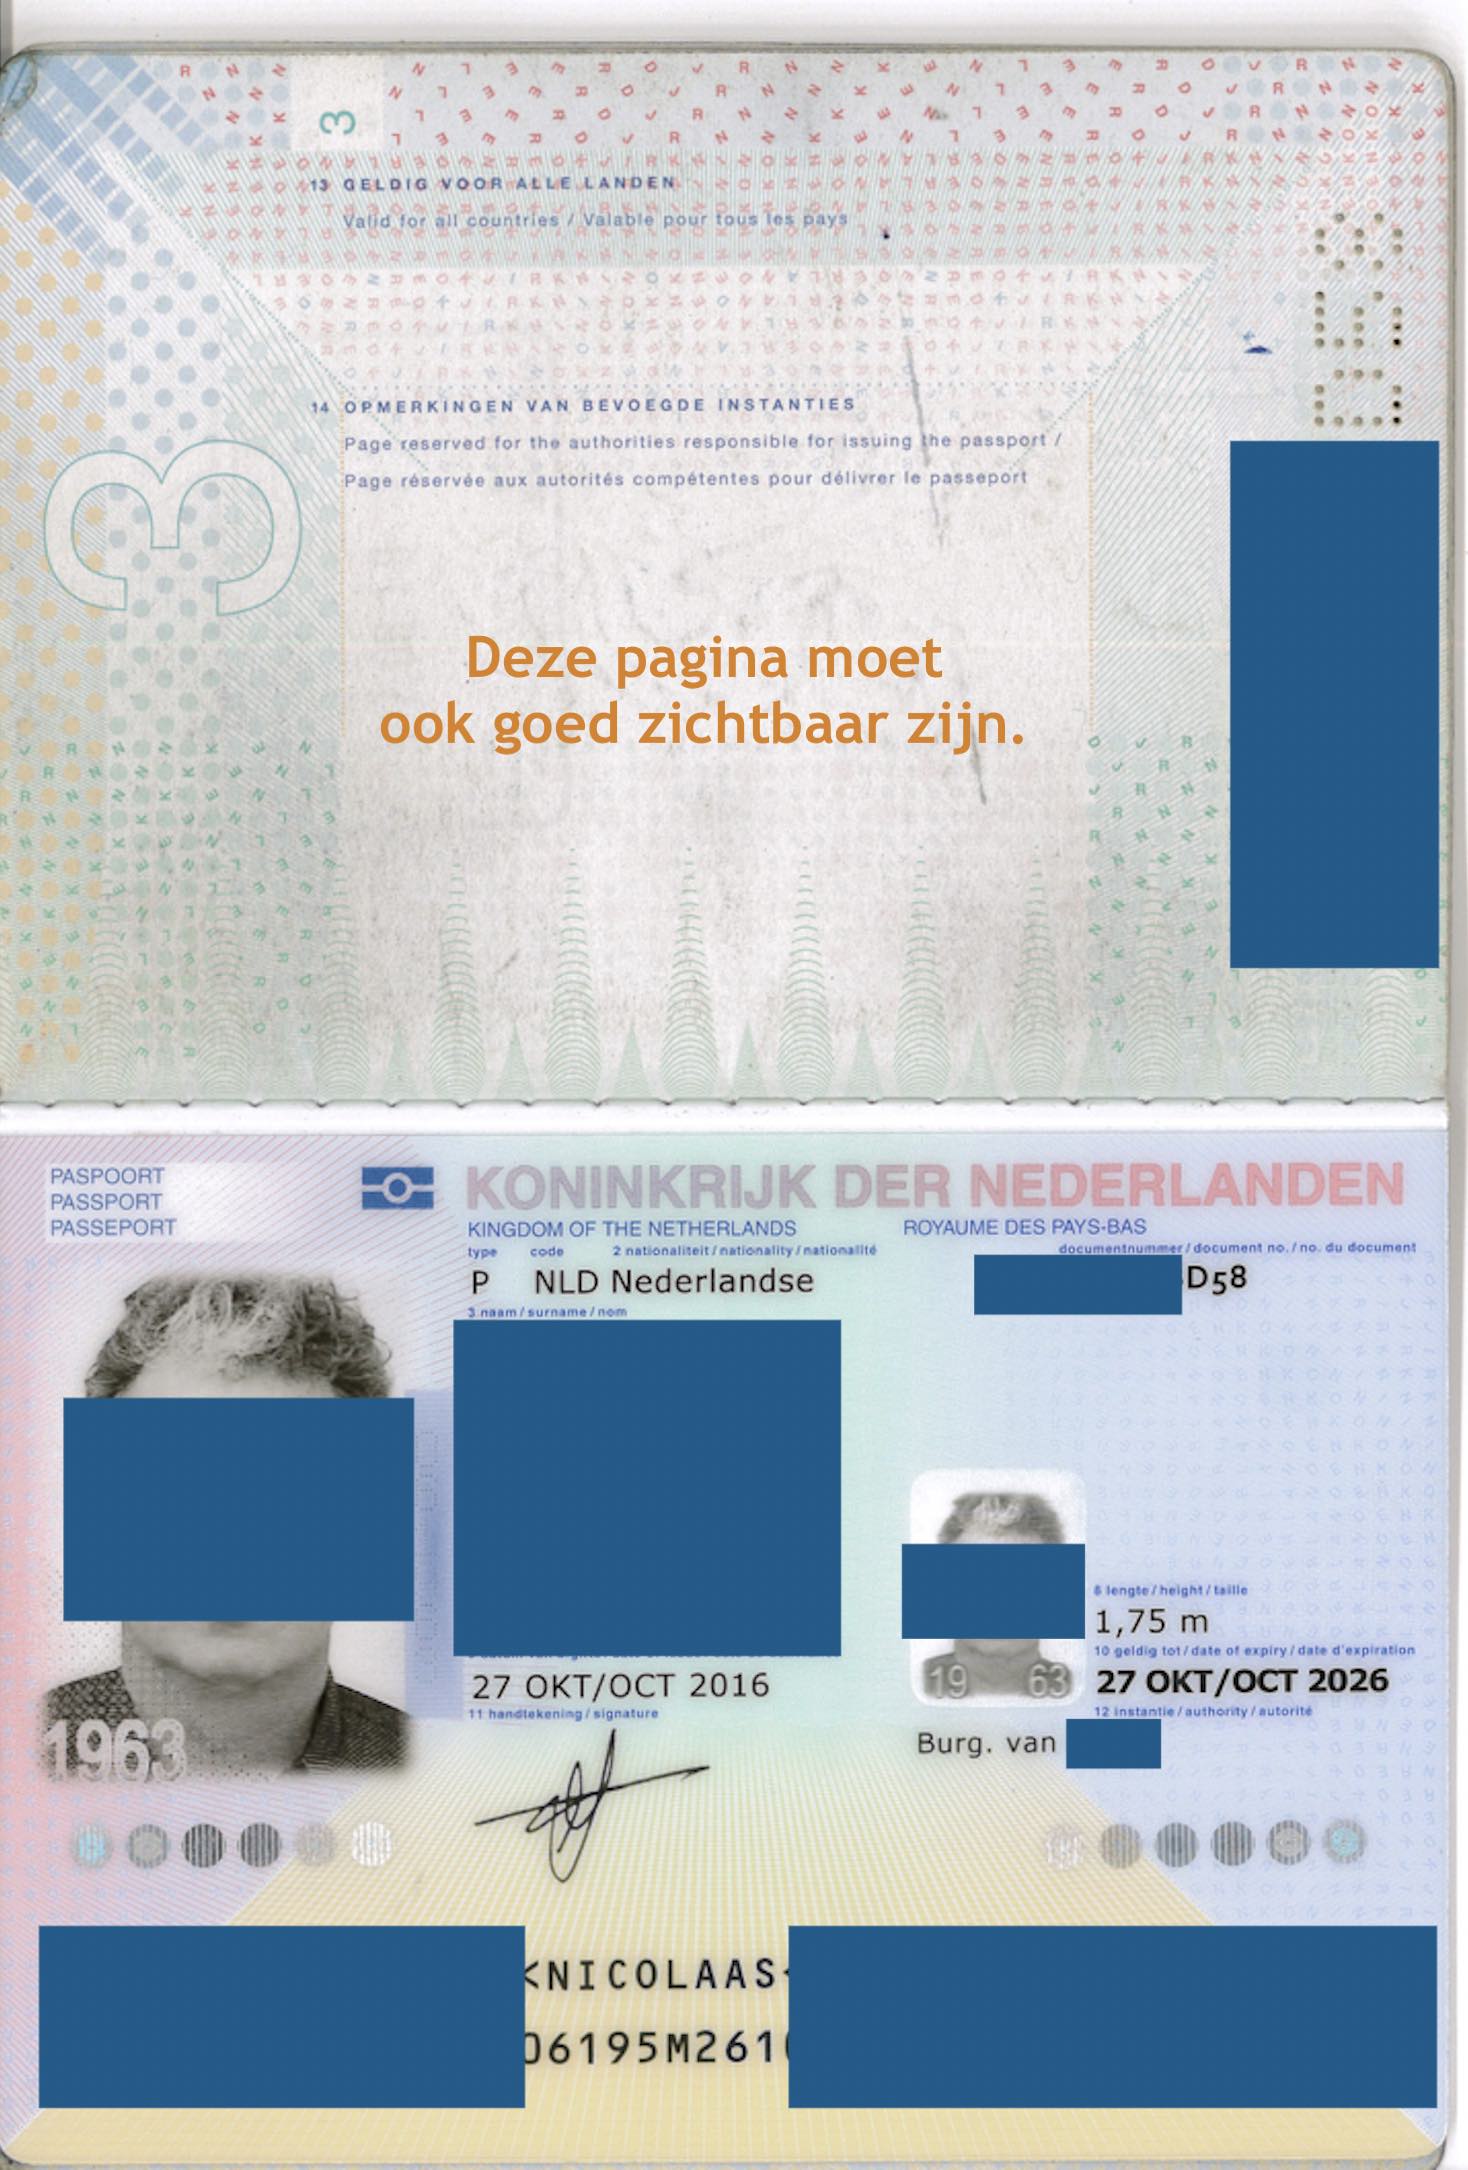
Hebben we paspoorten nodig voor een testament? Dan krijgen we maar de helft van het paspoort gemaild, als foto, terwijl het een PDF moet zijn. En altijd voorzien van stukken bureau, vlekkerige salontafels, worstvingers etc. En dan moeten we negen keer vragen om correcte documenten en is het resultaat een pisnijdige klant die ons kwalijk neemt dat de autoriteiten in de UAE die rotzooi gewoon echt niet accepteren, terwijl wij ook niet zitten te wachten op onbetaalde controlewerkzaamheden. Het is ook echt heel lastig om je paspoort goed in te scannen zonder zichtbare vingers als je geen echte scanner hebt maar het moet doen met een smartphone. Dus graai een van de glazen plankjes uit je koelkast, en leg je paspoort eronder. Het planchet moet schoon zijn, maar je mag het niet teveel poetsen met Dasty, want dan spiegelt het weer. Paspoort uiteraard open, en nu kun je prima een foto maken die je dan omzet naar een PDF.
dat is afhankelijk van wat jullie al dan niet regelen. De twee andere aandeelhouders zijn "van rechtswege" nooit erfgenaam van degene die overlijdt. Iemand die overleden is kan geen handtekeningen meer zetten, dus alle acties waarvoor door de overleden aandeelhouder, of door alle drie de aandeelhouders, getekend moet worden lopen in de soep. De erfgenamen van de overleden aandeelhouder worden uiteindelijk tekenbevoegd, maar die worden dat niet automatisch, er moet dan wel een probate van de courts zijn (een verklaring van erfrecht). En zonder testament kan die lang op zich laten wachten. En nadat die probate er is worden de erfgenamen automatisch ook beslissingsbevoegd in het bedrijf. Heel fijn als er vijf volwassen kinderen zijn die allemaal hun stempel op het bedrijf willen drukken maar geen enkele ervaring als ondernemer hebben. Of als je zakenpartner hertrouwd is met een Dubai-muts met een duckface die niks anders kan dan naar de nagelsalon, de kapper, de Botoxer en de sportschool gaan, en die zo snel mogelijk alle assets in het bedrijf wil verkopen en niet gericht is op het lange termijn bedrijfsbelang. En de oplossing is zo simpel; alle aandeelhouders laten een UAE expattestament opstellen, en daarin laat je (onder andere) opnemen dat de zeggenschap over het bedrijf bij de andere aandeelhouders blijft na overlijden.
je kunt bij de Rechtbank in Nederland gratis voogden aanwijzen voor je kinderen, en dat kan via deze link: Voogd aanwijzen We kunnen er niet zo veel mee in de UAE, maar dan hebben we in ieder geval iets om op terug te vallen in geval van overlijden. En dan kun je bij mij het gratis formulier "in case of death" opvragen, en dat invullen, dan heb je in ieder geval iets vastgelegd. Ook het inschrijven als donor is gratis in de UAE. En je kunt hem tenslotte nog wijzen op het body museum van de Khalifa University, misschien wil het museum je man wel (gratis) opzetten na zijn overlijden: Body Museum van Khalifa University
Er zijn verschillende manieren; 1. Je man kan jou de helft van het huis "giften". Dat moet via Dubai Land Department en dan wordt de title deed gewijzigd. Dit kost wel geld. 2. Jullie kunnen een onderhandse overeenkomst van geldlening aangaan waarin jullie opnemen hoeveel geld jij aan hem hebt geleend en in de toekomst nog gaat lenen en onder welke voorwaarden hij dat geld moet terugbetalen. Je hebt dan wat minder zekerheid dan als je naam op de title deed staat, tenzij hij op korte termijn gaat terugbetalen. 3. Jullie kunnen huwelijkse voorwaarden laten inschrijven bij Abu Dhabi Judicial Department in Abu Dhabi, en daarin staat opgenomen dat jij voor de helft eigenaar bent van het pand, en dat hij jou een vooraf bepaalde waarde moet betalen als jullie uit elkaar gaan, of dat de waarde op het moment van de verkoop wordt bepaald. Ook met huwelijkse voorwaarden heb je de zekerheid dat er iets tegenover jouw investering staat. Wat voor jullie de beste oplossing is hangt dus ook even van de vraag af of je het geld wat jij hebt geinvesteerd op korte termijn nodig hebt, hoe vaardig jullie zijn in het zelf opstellen van een overeenkomst en hoeveel zekerheid je wilt dat je je geld terug krijgt. Als je nog geen testament hebt, is het registreren van een testament sowieso een always good action, want dan kan hij in zijn testament opnemen dat het huis voor jou is na zijn overlijden. Maar zekerheid heb je dan niet, want jij kunt ook wel als eerste overlijden, en hij kan ook achter jouw rug om zijn testament wijzigen waardoor het huis na zijn overlijden naar iemand anders gaat.
Een verklaring van erfrecht is een akte waarin de notaris verklaart wie de erfgenamen van een overledene zijn. Banken, verzekeraars en de Belastingdienst kunnen zo een verklaring vragen voordat een erfgenaam bij de banktegoeden van de overledene kan.
Zo een verklaring ligt niet klaar. De notaris moet eerst vaststellen wie de erfgenamen zijn, en dat kost meestal meer tijd dan mensen verwachten.
Hij controleert om te beginnen of er een testament is en wat daarin staat. Was de overledene getrouwd, dan kijkt hij ook naar de huwelijkse voorwaarden, want die bepalen hoe groot de nalatenschap is. Is er geen testament, dan wijst de wet de erfgenamen aan. In een groot gezin, of wanneer broers en zussen eerder zijn overleden of naar het buitenland zijn verhuisd, betekent dat uitzoeken wie in hun plaats erft. Soms moet er ook in het buitenland worden gezocht naar erfgenamen.
Pas als alle erfgenamen in beeld zijn, spreken zij zich uit over de erfenis: verwerpen, zuiver aanvaarden of beneficiair aanvaarden. Bij beneficiair aanvaarden wordt de nalatenschap volgens bijzondere regels afgewikkeld; dat is verstandig als er meer schulden dan bezittingen zijn. Daarna kan de notaris de verklaring van erfrecht afgeven.
In de Verenigde Arabische Emiraten doen de courts hetzelfde onderzoek. Is er geen testament, dan is de sharia law van toepassing, ook op expats. Daarom leggen wij je erfgenamen, je executeur en je wensen samen met jou vast in een geregistreerd testament.
Wat een verklaring van erfrecht precies is, lees je bij de KNB op Notaris.nl: Verklaring van erfrecht (Notaris.nl)
Dit antwoord is onze eigen samenvatting. De aanleiding was het artikel Puzzelen na overlijden van Romee van der Rest in de KNB nieuwsbrief van 2 oktober 2017. Dat artikel is niet meer openbaar online beschikbaar, daarom staat hierboven een samenvatting in eigen woorden in plaats van de oorspronkelijke tekst.
als jullie niet gaan trouwen op huwelijkse voorwaarden en een rechtskeuze laten opnemen, dan is de sharia law van de UAE van toepassing op jullie huwelijk. (Want dat is het land waar jullie meteen na het sluiten van het huwelijk gaan wonen, en dus het "eerste huwelijksdomicilie"). En dat betekent bijvoorbeeld dat jullie in geval van een scheiding niet in Nederland kunnen scheiden, ook al ben je in Nederland getrouwd en heb jij de Nederlandse nationaliteit. (Je moet dan eerst weer zes maanden in Nederland ingeschreven zijn). Het betekent bijvoorbeeld dat als een van jullie beiden komt te overlijden, en jullie hebben geen testament, de sharia wetgeving van toepassing is volgens het Nederlandse internationale erfrecht, en het Nederlandse erfrecht volgens de UAE law als jij komt te overlijden, en het Marokkaanse erfrecht als je vrouw komt te overlijden. En als jullie gelijktijdig overlijden dan gaan het Nederlandse, het Marokkaanse en het UAE recht met elkaar conflicteren. Ik schat zo in dat alleen al de juridische kosten om de nalatenschap af te wikkelen dan hoger zijn dan AED 400.000. Dus als je dan niet heel veel assets hebt is het dan voordeliger om ze maar naar Sheikh Mohammed te laten gaan. Het betekent voor je aanstaande vrouw dat zij er op moet staan dat als jullie samen vastgoed aankopen in de UAE, haar naam op de title deed komt te staan. Want als alleen jouw naam op de title deed staat, vist zij achter het net als het ooit tot een scheiding komt, en krijgt ze helemaal niks. (Tenzij ze kan bewijzen dat zij een substantiële bijdrage heeft geleverd, maar dat bewijs is lastig). Het betekent dat als jullie ooit kinderen krijgen, en zij een betere baan heeft dan jij, jij tot de kinderen volwassen zijn alle kosten van de kinderen moet betalen als jullie uit elkaar gaan. Haar inkomen is volledig voor haar en wordt niet meegeteld bij het bepalen van de alimentatie. Vind je dit allemaal best wel griezelig, dan moet je op huwelijkse voorwaarden trouwen, in Nederland of in de UAE (Abu Dhabi courts). Dan maken jullie vooraf afspraken over wat jullie van elkaar willen als jullie elkaar niet meer zo leuk vinden. En als je dan ook nog een expattestament laat opstellen dan weet je ook zeker dat je niet voor niks je hele leven aan het sparen, werken en assets vergaren bent.
Om antwoord te geven op je laatste vraag: realiseer je, dat als je geen testament hebt gemaakt, de partner ook geen aanspraak kan maken op de vergoeding die door de werkgever wordt betaald vanwege het overlijden van zijn werknemer. Meestal loopt dit op tot een aardig bedrag. Ook het vermogen wat je opgebouwd hebt in de UAE is zonder testament voor de overlevende partner alleen via een ellendig lange juridische procedure op te vragen. Los van dat geld, houd er rekening mee dat het nogal verdacht overkomt dat je je dode partner achterlaat en het land uitvlucht. Vooral als je ook nog net daarvoor de bankrekening hebt geplunderd. Het kan betekenen dat de politie een onderzoek gaat starten. En dat je opgepakt wordt zodra je Dubai weer in komt. Ook al is dat jaren later. Vanuit een opvoedkundig perspectief lijkt het me niet heel erg verantwoord om je kinderen op hun vraag waar papa is, te moeten antwoorden dat je dat niet weet, maar ja, ik ben geen pedagoog.
ja, dat kan. Ik denk dat het niet verstandig is om in je testament te laten opnemen dat er met flessen drank mag worden gegooid zoals bij de begrafenis van Mark E. Smith, maar ik kan heel gedetailleerd in je testament opnemen hoe het feest moet worden gevierd bij je zogenaamde "funeral wishes".
als je schoonouders niets hebben geregeld, of geen uitsluitingsclausule in hun testament hebben opgenomen, is de Rembrand van jullie allebei, aangezien jullie in gemeenschap van goederen zijn getrouwd. Als ze een testament met een uitsluitingsclausule hebben opgesteld, wordt de Rembrand alleen van je vrouw en kun jij er geen enkele aanspraak op maken. Is er geen uitsluitingsclausule, en wil je vrouw na het overlijden van je ouders scheiden, dan zal de Rembrand verkocht moeten worden, of ze moet de helft van de waarde uit andere middelen kunnen ophoesten, om aan haar verplichtingen naar jou toe te kunnen voldoen.
ja, als er geen testament is, en geen samenlevingscontract, word jij als je vaders erfgenaam hoofdelijk aansprakelijk voor de hypotheekschuld. En je kunt dus door de bank worden aangesproken om deze schuld te betalen. Als je zelf een huis wilt kopen dan kun je hierdoor waarschijnlijk geen hypotheek krijgen. Als je stiefmoeder er wil blijven wonen na de dood van je vader dan kan ze jou uit je hoofdelijke aansprakelijkheid laten ontslaan, maar de bank gaat alleen akkoord als haar inkomen hoog genoeg is om de hypotheekschuld te voldoen. Met een testament kan deze consequentie worden voorkomen, dus het is zaak dat je vader op heel korte termijn een notaris opzoekt.
Rechters posten filmpjes over de rechtspositie van rechtszoekenden op Youtube. Rechters mogen een andere nationaliteit hebben dan die van Emirati. Binnenkort mogen stukken ook in het Engels worden ingediend, in plaats van in het Arabisch. Je kunt via de chat en via Whatsapp contact zoeken met de courts voor algemene informatie en nieuwe wetgeving wordt via Twitter gepubliceerd. Het hele proces om je Abu Dhabi testament te registreren is inmiddels volledig digitaal, waar je twee jaar geleden nog moest afreizen naar Abu Dhabi om bij de courts de stempels te laten zetten, in je nette outfit. Abu Dhabi heeft een nieuwe rechtbank opgericht speciaal voor expats. Abu Dhabi heeft alle familierechtelijke wetgeving enorm gemoderniseerd en de koppeling tussen trouwen en kinderen krijgen losgelaten en in de hele UAE is het niet langer verboden om ongetrouwd samen te wonen. En welke wijziging hebben de rechtbanken in Nederland doorgevoerd? Ze hebben de fax afgeschaft
het kan op zich wel, maar ik raad het eigenlijk altijd af, of ik werk er niet aan mee. Door de kinderen uit je eerste en tweede huwelijk niet in je testament te benoemen onterf je ze. En daarmee veroorzaak je na je overlijden onnoemelijk veel schade bij je kinderen, die ook al met een scheiding hebben moeten dealen. En de pijn van een scheiding blijft aanwezig, ook bij volwassen kinderen. Onterving door een ouder kan ingrijpende emotionele en psychologische gevolgen hebben voor een kind, zelfs als het kind al volwassen is. Uit wetenschappelijk onderzoek blijkt dat onterving vaak leidt tot gevoelens van afwijzing, verlies en rouw. Het idee dat een ouder een kind bewust heeft uitgesloten van de nalatenschap kan diepe wonden veroorzaken, vergelijkbaar met die van rouw na een overlijden (Patterson, 2020). Psychologen suggereren dat onterving kan worden ervaren als een symbool van afwijzing van het kind als persoon, wat kan leiden tot langdurige negatieve emotionele effecten, waaronder depressie, angst, en een gevoel van waardeloosheid (Kohut, 2018). Onterving kan ook een breuk in de familiedynamiek veroorzaken, vaak resulterend in conflicten tussen broers en zussen en andere familieleden. De verstoring van familiebanden kan leiden tot langdurige conflicten en zelfs blijvende scheuringen in de familie (Carver & Vanderlip, 2019). Het gevoel van ongelijkheid en onrechtvaardigheid dat kan ontstaan wanneer een kind wordt onterfd, kan blijvende schade aanrichten in de onderlinge verhoudingen binnen de familie. Naast de emotionele pijn kunnen er ook ernstige psychologische gevolgen optreden. Onderzoek wijst uit dat onterving kan leiden tot gevoelens van minderwaardigheid en kan bijdragen aan een negatief zelfbeeld, vooral als de onterving onverwachts is of niet goed wordt uitgelegd (Mikulincer & Shaver, 2021). Het ontbreken van een duidelijke reden of verklaring kan het kind in verwarring brengen en bijdragen aan een verstoord rouwproces. Onterving door een ouder heeft niet alleen juridische implicaties, maar kan ook diepgaande emotionele en psychologische schade veroorzaken bij een kind. Er zijn genoeg alternatieven om al je kinderen te benoemen in een testament, en toch de jongere kinderen wat meer financiële bescherming te bieden.
nee, dat is een verspilling van tijd, geld en energie. De bank zal vragen om een geattesteerde power of attorney (die is nog wel te regelen vanuit Nederland), en documenten waaruit blijkt wie er gerechtigd is tot het banksaldo. Een buitenlandse (Nederlandse) verklaring van erfrecht wordt niet geaccepteerd door de bank, ook niet als die vertaald en gelegaliseerd is. Een Nederlandse advocaat mag ook niet zomaar optreden in de Verenigde Arabische Emiraten. Je hebt echt een partner zoals wij nodig om hierbij te helpen.
Dat is op zich in juridisch en fiscaal opzicht geen enkel probleem, je betaalt dan gewoon belasting in Nederland. Wat je je wel moet realiseren is dat je in deze situatie beslist twee testamenten nodig hebt, eentje in de UAE en eentje in Nederland. Wat gebeurt er namelijk als je in twee landen tegelijk ingeschreven bent op het moment van overlijden en je hebt geen testament? In Europa (behalve in Denemarken en Ierland) hanteert men dan het beginsel dat het recht van het land van je laatste gewone verblijfplaats van toepassing. Dus dat is Nederland. Want daar woonde je. O nee, dat is de UAE. Want daar woonde je ook. Als er onduidelijkheid is over in welk land je werkelijk woonde moet er op dat moment volgens het Nederlandse recht worden gekeken met welk land je het nauwst verbonden bent. En dat is best lastig in zo'n situatie, dat voelt iedereen wel aan. Want sommige mensen zijn nauw met beide landen verbonden, hebben in beide landen huizen, in beide landen familieleden, en reizen gewoon steeds heen en weer. Fiscaal gezien is er geen verschil als je erfgenamen in Nederland wonen. Zowel de erflater als de erfgenamen wonen in Nederland, en de erfgenamen worden aangeslagen voor de erfbelasting. Fiscaal gezien is er ook geen verschil als je erfgenamen in de UAE wonen. Ze worden aangeslagen voor de Nederlandse erfbelasting omdat jij op het moment van overlijden in Nederland ingeschreven was. In deze situatie bepaalt volgens de nieuwste expatwetgeving in de UAE je nationaliteit welk recht van toepassing is op je assets (met uitzondering van vastgoed), als de rechter niet gaat verdelen conform de sharia wetgeving. En dat is dus het Nederlandse recht, want je hebt de Nederlandse nationaliteit. Maar als je dan een nauwere band blijkt te hebben met de UAE dan verwijzen dus het Nederlandse en het UAE recht naar elkaar. Volgt u het nog? Het wordt nog "leuker" als je een niet-Europese partner hebt en jullie overlijden op hetzelfde moment in een auto ongeluk, in het buitenland. Het internationale team van juristen wat je (je nabestaanden) dan nodig hebt bestelt alvast een nieuwe auto. En een nieuwe boot. Met een testament zouden ze geen cent aan je verdiend hebben, want dan kunnen je nabestaanden zelf de erfenis afwikkelen.
dit kan zomaar betekenen dat je jouw helft van jullie vastgoed, of jouw helft van jullie bankrekeningen, kwijt bent. Zonder dat je daarvan op de hoogte wordt gesteld. Vastgoed op naam van de man wordt namelijk bij een scheiding in de UAE toebedeeld aan de man, evenals bankrekeningen op naam van de man. Het feit dat jullie in gemeenschap van goederen zijn getrouwd, en dat jij dus voor de helft eigenaar bent van al jullie assets, doet er niet langer toe. Het Nederlandse recht is niet meer van toepassing. De oplossing is niet zo heel ingewikkeld, maar je moet er wel actie op ondernemen. Met een expattestament zorg je dat de situatie na overlijden geregeld wordt conform het Nederlandse recht, en met huwelijkse voorwaarden die zijn gebaseerd op het Nederlandse recht in de UAE word je als vrouw beschermd in geval van een echtscheiding. Wil je beslist geen huwelijkse voorwaarden laten opstellen dan moet je als vrouw zorgen dat alle assets ook op jouw naam worden gezet. Als het om vastgoed gaat is het trouwens een heel stuk goedkoper om een testament en huwelijkse voorwaarden te laten opstellen dan dat jullie beider namen op de title deed worden gezet.
een testament geldt alleen bij overlijden, en dat is dus niet van toepassing. In zo‘n situatie heb je een uitgebreide power of attorney (POA) nodig waarin je de zorg voor je kinderen tijdelijk overdraagt aan een andere volwassene. In de cel krijg je dat maar moeilijk voor elkaar, dus het is praktisch om zo‘n POA voor noodgevallen klaar te hebben liggen.
Iedere dag overlijden er 3 expats in de UAE. Stel, je bent Nederlander en wilt in Nederland begraven worden. Dan moet in je testament staan opgenomen dat je na je dood naar Nederland wilt worden getransporteerd. Check dan of je verzekering die kosten dekt (repatrieringskosten na overlijden worden ze genoemd). Transport van een overledene is duur. Hoe zwaarder je bent, hoe duurder het wordt. Al klopt dat niet helemaal, want een dure, zware, eiken kist telt mee voor het transportgewicht en dus de kosten. Waar moeten nabestaandenop rekenen: Alleen transportkosten inclusief afhandeling van documenten: AED 20.000. Daaroverheen meestal een toeslag van AED 80 per kilo. Weeg je honderd kilo, en heb je een doodskist van 50 kilo, dan hebben we het over een kostenpost van in totaal AED 32.000. Daar kan zelfs nog een brandstoftoeslag overheen komen. De kist moet voldoen aan de Nederlandse normen, want in Nederland moet een lichaam binnen 10 jaar vergaan. Het materiaal van de kist moet dat dus toelaten. Je nabestaanden kunnen er dus ook voor kiezen om je lichaam in een lichte kist te laten transporteren, en je in Nederland in een zwaardere kist te plaatsen.
je kunt de volgende maatregelen nemen om jullie beider belangen te beschermen. 1. Maak een testament waarin je elkaar tot erfgenaam benoemt. 2. Zorg dat jullie beider namen op de title deed komen te staan als je samen vastgoed aankoopt, zodat je ook allebei eigenaar bent. 3. Zijn jullie inkomens of vermogen niet gelijk dan kun je samen een overeenkomst sluiten, die kan ik ook voor je legaliseren, waarin je de consequenties van een mogelijke relatiebreuk benoemt. Als je al deze documenten goed op elkaar afstemt dan ben je allebei prima beschermd bij een eventuele toekomstige scheiding.
Dat hangt ervan af hoe ze hun zaakjes hebben geregeld. Ik heb gelezen dat Hugh en Crystal op huwelijkse voorwaarden (prenuptial agreement) zijn getrouwd, waarbij Crystal al voor de huwelijkssluiting heeft afgezien van alle mogelijke claims op het vermogen van Hugh, zowel bij ontbinding van het huwelijk door de dood als door echtscheiding. Het schijnt ook dat zij niet is opgenomen in zijn testament en dat al het vermogen naar de kinderen Christie, David, Marston en Cooper gaat en naar de University of Southern California film school, plus wat goede doelen. Daarnaast moet zij op korte termijn de Playboy mansion verlaten nu haar echtgenoot overleden is. Maar of dat nou zo erg is? (Google het morsige bejaardeninterieur) Hadden ze niets vastgelegd, dan was de California law van toepassing, want daar zijn ze getrouwd, en die kent als een van de weinige Amerikaanse staten de gemeenschap van goederen. Dan had ze dus recht gehad op de helft van de € 40 miljoen van Hugh. Een golddigger kun je haar dus niet noemen. En dom blondje ook niet, want Crystal is afgestudeerd als psycholoog.
juridisch-technisch gezien kan het wel, je kunt je oudere kinderen niet opnemen in je expattestament en alles nalaten aan je jongste kind. Toch raad ik dat in dit geval af, want het is een recept voor familieruzies. Het betekent namelijk nogal wat voor een kind als je vader of moeder je onterft. Al heb je voldoende verdiencapaciteit, en al snap je als volwassene best dat een jonger kind nog een studie moet volgen etc., het voelt voor het oudere kind alsof hij tweederangs is, en niet meer van betekenis voor de ouder, die bovendien ook al in een ander land is gaan wonen. In veel gevallen komt de oude pijn van een scheiding weer boven bij kinderen, ook al is die inmiddels twintig jaar geleden. Houd er ook rekening mee dat er bij een overlijden niet meteen altijd ruimte is voor de rationaliteit. Door je kinderen te onterven, c.q. ze niet op te nemen in je expattestament, geef je ze na je dood de ultieme trap na. Het zal in ieder geval de band met hun veel jongere halfzusje niet bevorderen. Het is m.i. beter om gewoon aan je kinderen uit je eerste huwelijk te vragen welke spullen voor hun een emotionele waarde hebben, en dan een lijst met die spullen aan het testament toe te voegen, of ze een kleiner geldbedrag te geven. Met een toelichting over je jongste kind erbij. Als je beslist wilt dat alles naar de jongste gaat, dan is mijn advies om nog bij leven aan je oudere kinderen uit te leggen waarom je hiervoor hebt gekozen, dan voelt het meer als een familiebeslissing. Ik neem in de meeste gevallen dan ook een uitleg mee in het testament. Dat heeft zowel een emotionele als een juridische betekenis; de kans is kleiner dat een onterfd kind een testament gaat aanvechten als in het testament duidelijk staat waarom iemand onterfd is. Als het feit dat iemand in de schuldsanering, bijstand krijgt of een inrichting zit een rol speelt, kunnen we dat ook gewoon verwerken in het testament. Maar dan zal het testament wel gewijzigd moeten worden op het moment dat iemand niet meer in de schuldsanering zit of geen bijstand meer ontvangt.
je bent niet erkend, en er zijn dus geen familierechtelijke betrekkingen tussen jou en je biologische vader ontstaan. Je erft dus niet “automatisch” van hem bij zijn overlijden. Maar: je kunt tijdens het leven of na het overlijden van je biologische vader wel de rechter verzoeken om gerechtelijke vaststelling van het vaderschap. De rechter gelast dan een DNA test, en zo kan blijken dat je biologische vader inderdaad jouw vader is. En als je vader dat weigert zal de conclusie van de rechter zijn dat hij je vader is. Dit wordt natuurlijk versterkt door het persbericht wat hij bij jouw geboorte heeft laten versturen. Daarmee ben je dus via gerechtelijke vaststelling formeel een kind van je vader, en heb je recht op een gedeelte van zijn erfenis als hij komt te overlijden. Je hebt een erfrechtelijke aanspraak zoals dat heet. Zou hij jou in zijn testament onterven, dan heb je nog recht op je legitieme portie of je wettelijk kindsdeel. Dat kan alleen maar uit geld bestaan, niet uit goederen, en het is de helft van wat je normale erfdeel zou zijn.
Het proces voor een testament is als volgt: 1. Je boekt een afspraak voor een videoconference om je wensen door te spreken. Normaalgesproken is je partner, als je die hebt, hier ook bij. 2. Ik maak gedurende het gesprek notities en stuur die na afloop van het gesprek toe. 3. Je vult de online testamentvragenlijst in en stuurt ons de gevraagde documenten toe. Tijdens het verdere proces gebruik je UAE Pass voor de identificatie en digitale ondertekening wanneer dat wordt gevraagd. 4. Je stuurt scans van de gevraagde documenten toe. 5. Ik ga het testament opstellen in concept. Dit wordt per email doorgenomen met de klant, net zo lang tot er een goedgekeurde versie ligt. 6. Het testament wordt in het Arabisch vertaald door een Rechtbankvertaler (wij geven opdracht en betalen hiervoor). 7. Je ondertekent het testament thuis en stuurt ons de ondertekende versie toe. 8. Wij gaan alle documenten uploaden in de systemen van de courts en maken een afspraak voor de legalisatie bij de courts 9. Een medewerker van de Abu Dhabi courts legaliseert via een videoconference het testament. Dit duurt maar een paar minuten, want wij hebben al het voorwerk al gedaan. 10. De courts sturen het gelegaliseerde testament toe en vanaf dat moment is het geldig.
Ik heb in Nederland een nieuw testament nodig, het vorige is negen jaar oud, en ik benaderde een notariskantoor van een oud studiegenoot om dat te laten opstellen. Over een half jaar kon ik terecht voor een afspraak op kantoor. Okee. Half jaar gewacht, uur in de auto gezeten, uurtje gesproken met de notaris over onze wensen, een uur in de auto terug. Over vijf maanden zouden ze kunnen beginnen met mijn testament, en in de tussentijd moesten we nog een keer naar het kantoor komen om nog een keer de wensen te bespreken. Inmiddels was ik wel een beetje afgehaakt, en heb ik het op de lange baan geschoven. Jaja, ik weet dat dat slecht en laks is, maar het voelde als een nogal stroperig proces. Bij andere notariskantoren was het niet anders, en ik denk dat ik niet de enige Nederlander ben die het zo ervaart. Hoe bijzonder is het dan dat diezelfde Nederlanders denken dat je in de UAE, als je vanochtend mailt, nog diezelfde dag terecht kunt voor een afspraak met een Nederlandse notaris in de UAE; "Het kan nu ook wel even wat mij betreft". En dat je testament dan ook nog op diezelfde dag geregistreerd is. Een testament laten opstellen is niet hetzelfde als een pizza bestellen. Het opstellen van een testament kost tijd, en je kunt het niet zomaar bij ons over de schutting donderen. Je moet overleggen met je partner over wat er na jouw overlijden met je lichaam moet gebeuren, je moet nakijken wat er precies in je life insurance documenten staat, je hebt paspoortscans nodig van onwillige familieleden: "Wat moeten ze daar dan mee in Dubai?". Heel typerend: dit geldt echt alleen voor Nederlanders, niet voor alle andere nationaliteiten. Hoe vaak het niet voorkomt dat mensen een erfenis van hun familielid, (niet van een Nigeriaanse prins), van een paar ton tot een paar miljoen in euro's voor hun kind afwijzen omdat ze geen kopie van het paspoort van hun kind willen maken.... En dan worden er ook nog keer op keer de verkeerde scans toegestuurd. Het proces om je testament te registreren in de UAE is een volledig digitaal proces, en dat betekent dat er eisen worden gesteld aan je documenten. En dat je dus niet een volledig overbelichte paspoortkopie, voorzien van duimen en stukken tafel, met de helft van het paspoort weggelaten, van dertig MB, kunt aanleveren. En nee, het is ook niet mijn hobby om voor de twaalfde keer onbetaald naar een hele rits documenten te moeten kijken die weer niet voldoen aan de eisen. Je moet er dus echt even de tijd voor nemen, maar dan krijg je ook maatwerk waarmee je jaren vooruit kunt. Afgestemd op je Nederlandse testament, op de Nederlandse fiscaliteit. En natuurlijk op jouw situatie - kinderen uit een eerder huwelijk, golddigger schoondochter, verslaafde ex, adoptiekinderen, gehandicapte kinderen, ongeschikte familie, partner uit een ontwikkelingsland, geen familie of vrienden, veel oudere partner etc. En ook in de UAE is er een wachttijd. Als we vandaag je vertaalde testament uploaden en morgen de court fees betalen, en we melden "first available date" zodra we de afspraak kunnen plannen, dan kun je over acht weken je testament registreren/legaliseren bij de courts.
Alle drie de testamentvormen zijn federale testamenten. Dat betekent dat assets in alle Emiraten er onder vallen. Alle drie de testamentvormen zijn niet geldig in Nederland. Ik ben er natuurlijk van op de hoogte dat DIFC meldt een "worldwide Will" aan te bieden, maar het DIFC testament is een common law testament, gebaseerd op de Engelse wetgeving, waar mensen zelf hun testament mogen opstellen, zonder inmenging van een notaris. Alleen in landen die ook een common law systeem hanteren wordt een DIFC testament geaccepteerd. Deze bewering van DIFC is dus niet waar, en als je de kleine lettertjes leest, dan zie je ook dat DIFC meteen meldt dat je contact moet zoeken met een ter zake kundige jurist. Met heel veel moeite kan een Nederlandse notaris echt wel je UAE testament van toepassing verklaren op je assets in Nederland en dezelfde verdeling aanhouden. Maar ik ken het notariaat goed. Ik ben onder andere manager geweest van twee juridische afdelingen bij de KNB, de notariele beroepsorganisatie in Den Haag. Notarissen in Nederland zijn niet internationaal georienteerd, ook al beweren ze op hun website iets anders. Een notaris moet aan gigantisch veel eisen voldoen, en is bang om aansprakelijk gesteld te worden bij een internationale nalatenschap in een land waarvan zij de regels niet kent. En waar je erfgenamen dan tegenaan zullen lopen is dat ze na jouw overlijden geen notaris kunnen vinden in Nederland die uberhaupt je UAE nalatenschap wil afwikkelen. Notarissen in Nederland hebben het druk, kampen met onvoldoende personeel, waarom zouden ze dan vrijwillig een ingewikkelde buitenlandse nalatenschap gaan afwikkelen waarvoor hun aansprakelijkheidsverzekering mogelijk geen dekking biedt? En vindt de notaris het wel erg uitdagend om eens iets in de UAE te doen, dan krijgen je erfgenamen te maken met een torenhoge factuur omdat de notaris van alles moet uitzoeken op kosten van de nalatenschap, tegen EUR 250 ex BTW per uur, of meer. En als je een Dubai courts testament hebt wordt het nog minimaal EUR 8000 duurder, want dan moet de notaris veel meer gaan uitzoeken dan bij een DIFC of een ADJD testament, aangezien een Dubai courts testament geen zekerheid biedt of dit wel het meest recente testament is (een van de redenen waarom ik geen voorstander ben van een Dubai courts testament). Dan hebben we in Nederland ook te maken met zoiets als successiebelasting. Je kunt wel denken dat je daar niks mee te maken hebt aangezien je niet in Nederland woont, maar het is wel van toepassing als je erfgenamen in Nederland wonen. En als jij je UAE testament door iemand anders dan ondergetekende hebt laten opstellen dan is daar geen rekening mee gehouden. En ook ik heb in de UAE maar beperkte mogelijkheden om successiebelasting te besparen, want ik kan niet zomaar verwijzen naar buitenlands recht. Lang verhaal kort: ik adviseer Nederlanders met assets (ook een pensioen is een asset) in Nederland altijd om even contact te zoeken met een Nederlandse notaris om in Nederland een Nederlands testament te laten opstellen voor de Nederlandse assets. Dat is helemaal niet duur, er wordt voorzien in de situatie dat je misschien op je oude dag terugkeert naar Nederland, je bespaart er successiebelasting mee, en het allerbelangrijkste; je voorkomt er heel veel ellende, een nalatenschap die jaren sleept en torenhoge rekeningen mee voor je nabestaanden na overlijden.
het veel te moeilijk willen maken. Ik zie regelmatig dat mensen veel te veel willen in hun testament. Natuurlijk kan dat allemaal wel, maar je moet je realiseren dat je van bijvoorbeeld een executeur niet kunt vragen dat die maanden lang vrij neemt, zijn eigen bedrijf laat verslonzen of zijn baan opzegt, omdat hij jouw nalatenschap moet afwikkelen. Zonder er een cent voor te krijgen. Ik heb klanten die zo gierig zijn dat hun executeur, hun beste vriend, alleen een vliegticket naar de UAE vergoed krijgt. In zo'n geval ga ik actief bijsturen, al wordt dat natuurlijk nooit gewaardeerd. Want het risico van jouw knieperigheid of je complexe eisenpakket is dat de executeur de afwikkeling van jouw nalatenschap voor zich gaat uitschuiven, dus daar wijs ik je op. Je moet je ook realiseren dat overheden in de UAE niet te vergelijken zijn met overheden in Nederland. Sommige organisaties functioneren op ontwikkelingslandniveau (natuurlijk zijn er ook genoeg gemeenten in Nederland die op of onder ontwikkelingslandniveau functioneren, zoals de gemeente Den Haag, maar dat terzijde). Maar hoe ingewikkelder jouw testament is, hoe meer je afwijkt van de standaard werkwijze van een medewerker. Dus jouw nalatenschap belandt in een (digitale) lade. En dan raakt er nog wel eens iets lost in translation. Je hebt een tweetalig testament, en woorden als schoonzus, schoonzoon, schoonloeder en dergelijke, worden verkeerd vertaald. Moeten we dus ook rekening mee houden. Hoe moeilijker het taalgebruik, hoe groter het risico. Ik had laatst een klant die maar liefst twintig goede doelen in haar testament wilde opnemen, allemaal in verschillende landen, en in een aantal van die landen heerst een burgeroorlog. Ze realiseert zich niet dat de afwikkeling van de nalatenschap in twintig landen een jarenlange werklast voor een executeur oplevert. Die moet met twintig organisaties corresponderen, en heeft met twintig verschillende rechtssystemen te maken. En met twintig verschillende fiscale regimes. En met twintig verschillende banken, met verschillende munteenheden etc. Het is niet een kwestie van geld overmaken op een bankrekening als je een goed doel aanwijst in je testament. En dan hoop je dat als je twintig jaar na het opmaken van je testament overlijdt, de zielige katjesvereniging nog steeds hetzelfde heet, inmiddels niet is opgeheven vanwege een frauderende boekhouder of inmiddels een totaal nieuw bestuur heeft wat totaal andere ideeën heeft dan jij over de besteding van legaten. Dan zijn er ook de mensen die allerlei gedragseisen willen stellen aan de besteding van hun erfenis. Als je zelf vroeger op school niet zo goed kon meekomen, is er een kans dat jouw kinderen ook geen academische carrière nastreven. Dat geeft helemaal niks, behalve als ze alleen geld uit jouw erfenis krijgen als ze een PhD hebben afgerond. Een internationale erfenis is per definitie extreem ingewikkeld, en dat betekent dat je beter een testament kunt hebben wat de basis regelt, dan dat je je nalatenschap jaren voor je uitschuift omdat je ieder detail perfect wilt regelen, en dus geen testament hebt bij je overlijden. #Hilda, ik ben zwanger, en dus is het nodig om een testament te laten opstellen. Kunnen we dat beter nu al laten doen, met de gedachte dat we na de geboorte misschien te vermoeid of te zwak zijn om dat te doen? je kunt je baby pas in je testament laten opnemen als hij of zij in het bezit is van een paspoort en een Emirates ID (bij residents). Wat we meestal doen is dat we het paspoort voor de geboorte helemaal voorbereiden, inclusief het opnemen van permanent en temporary guardians (de voogden), en dat we dan, zodra het paspoort en het EID er zijn, het testament verder afmaken en het dan meteen registreren. #Hilda, klopt het dat ik mijn testament ook kan registreren bij de Dubai Courts en wat zijn daar de voor- en nadelen van? je kunt bij de Dubai courts ook een testament “registreren”, maar in wezen is het alleen legaliseren wat ze doen. Je krijgt voor een paar honderd dirham een stempeltje op je testament. Er vindt verder geen registratie van je testament plaats. Zo'n stempel heeft echter geen waarde behalve dat het een document officieel maakt, en er vindt geen inhoudelijke controle plaats. Nu kun je denken dat het in jouw geval allemaal niet zo heel ingewikkeld is, en dat zo'n inhoudelijke controle dus helemaal niet nodig is. Tot ik je vragen ga stellen over je huwelijksvermogensrechtelijke regime. Tot je vrouw eerder getrouwd is geweest, je zelf kinderen hebt uit een eerdere relatie, je geen contact meer hebt met je schoonouders, je nog een huis in Nederland hebt, of een pensioen. Tot blijkt dat je zowel in Nederland als in de UAE je salaris uitbetaald krijgt. Je een eigen huis hebt, met een hypotheek. Ik neem aan dat je zelf uitstekend op de hoogte bent van alle internationale verdragen. En dat je alle kennis hebt van de fiscale componenten van een erfenis. Zodra je expat wordt hebben we het altijd over een ingewikkelde internationaalrechtelijke situatie, en is het nooit simpel. Het feit dat iemand denkt dat het proces rond het overlijden van een expat simpel is, betekent dat die persoon de complexiteit volledig onderschat. En dan heb je dus advies nodig, en een expattestament. Niet een afgestempeld papiertje. Kiezen voor legalisatie bij de Dubai courts betekent dat als je erfgenamen zich na jouw overlijden met het bestempelde testament melden bij de Dubai Courts, de eerste inhoudelijke toets door de rechter wordt gedaan. Die moet dan achteraf gokken wat jouw wensen waren, want jij bent er niet meer om uitleg te geven. Die moet dan na jouw overlijden onderzoek doen naar de toepasselijke wetgeving. Dat kost in sommige gevallen jaren. En al die tijd blijft je bankrekening geblokkeerd voor je nabestaanden. Ook de toegang tot andere assets blijft geblokkeerd, ook een huis kan niet verkocht worden zolang de zaak onder de rechter is. Bij ADJD en DIFC, de instanties die allebei wel een testamentenregistratie hebben en gespecialiseerd personeel, krijgen je erfgenamen na jouw overlijden met relatief veel gemak een "probate", een soort verklaring van erfrecht. Registreren bij DIFC is wel prijzig, maar bij ADJD kost het AED 950 per persoon. Een paar honderd dirham meer dan de legalisatie bij de Dubai Courts. Dus wil je niet al teveel geld uitgeven aan je testament, kies dan voor de ADJD optie.
hoewel er in Nederland anders over gedacht wordt, vind ik zelf de sharia law ook niet onredelijk (voor het geval mijn oordeel daarover relevant is). Maar dat is niet waarom ik er op hamer dat Nederlanders in de UAE een testament moeten laten opstellen. Ik zal dat proberen uit te leggen met een voorbeeld; Minke en Wopke zijn Nederlanders, en ze wonen heerlijk in Dubai met hun drie kinderen. Wopke heeft een goede baan, Minke werkt niet. Aan het geluk van de happy family lkomt helaas een einde, want Wopke wordt aangereden op de Sheikh Zayed Road en overleeft het ongeluk niet. Na tien dagen komt de bank waar de bankrekening werd gehouden waarop het salaris van Wopke altijd gestort werd en waar de hypotheek van afgeschreven wordt, erachter dat Wopke overleden is. De bankrekening wordt volledig geblokkeerd. In situatie 1 is er een DIFC expattestament; Minke die de erfgenaam en de executeur van Wopke is, meldt zich zodra Wopke in Nederland begraven is bij het Wills Service Centre in DIFC. Ze identificeert zich, laat de overlijdensakte en het testament zien, en heeft binnen vier weken de relevante documenten in huis waarmee de bankrekening weer geactiveerd wordt. Zij heeft het huis geërfd, kan dat gemakkelijk aantonen, en als ze maar braaf de hypotheek blijft betalen vindt de bank (de hypotheekgever) het wel best. Wopke zijn werkgever stort de end of service gratuity vanwege overlijden op de bankrekening. Omdat Minke mijn advies in acht heeft genomen heeft ze tot die tijd geleefd (de tweede termijn van het schoolgeld moest net weer betaald worden) van de cash die ze in de kluis hadden liggen. Het werd net wat krapjes, want haar lieve Wopke had voor zijn overlijden een paar keer een greep uit de kas gedaan toen hij geen zin had om te pinnen. Nu situatie 2: Minke en Wopke hebben niets geregeld want ze vonden het maar duur om een testament te laten opstellen, en ze zouden toch maar een paar jaar in Dubai blijven. De bankrekening blijft geblokkeerd tot duidelijk wordt wie de rechthebbende is. Daarvoor moet eerst een langdurige juridische procedure worden gevoerd. De advocaat die behulpzaam kan zijn bij het voeren van die procedure vraagt een voorschot van AED 150.000 en wijst er nog eens op dat deze procedure lang kan duren, want er moeten bijvoorbeeld buitenlandse getuigen komen opdraven. Betalen na afloop, want geld is er op zich immers genoeg, daar doet hij niet aan. Als Minke een vraag stelt over een bureau voor rechtshulp begint hij nog net niet te grinniken. De hypotheekverstrekker is niet zo begripvol voor de rouwende weduwe, en dreigt na drie maanden niet betalen met de executie van het huis. De school is ook ineens niet zo leuk meer en de kinderen krijgen elke week een brief mee dat de derde termijn nog niet betaald is, en aangezien er geen leerplichtwet is, wordt er ook al snel mee gedreigd dat de kindjes van school moeten. De keurige werkgever heeft de vergoeding betaald op de bankrekening van Wopke, dezelfde rekening waar Minke niet bij kan. De maid vertrekt naar een buurgezin nadat ze al drie keer geen salaris heeft gehad. En allerlei automatische afschrijvingen lopen in de soep, waardoor Minke de ene na de andere boete oploopt. Hoe de verdeling volgens de sharia law uiteindelijk is, is helemaal niet zo relevant in deze situatie. Minke krijgt uiteindelijk echt wel waar ze recht op heeft. Als ze voor die tijd niet volledig berooid terug gegaan is naar Nederland.....
Het testament van Koningin Elizabeth II waarschijnlijk pas over 88 jaar openbaar zal worden? De Engelse koninklijke familie heeft de gewoonte om testamenten te verzegelen, en deze gedurende tenminste 90 jaar op een geheime locatie te verstoppen. Deze praktijk begon in 1910 na het overlijden van Prins Francis van Teck, en sindsdien worden de testamenten van verschillende koninklijke familieleden op een geheime locatie in Londen bewaard onder de zorg van een rechter. Waarom? Prins Francis stond bekend om zijn losbandige levensstijl, wat uiteraard een factor was in de beslissing om zijn testament te verzegelen. Het bekendmaken van details over zijn persoonlijke bezittingen en de begunstigden van zijn testament (bastaardkinderen en minnaressen) zou de reputatie van de koninklijke familie kunnen schaden. Daarnaast was er ook gewoon sprake van een stukje platte hebberigheid van de royals. Prins Harry heeft het niet van een vreemde. Een van de belangrijkste redenen voor het verzegelen van dit testament had namelijk te maken met de zogenaamde "Cambridge Emeralds". Prins Francis had deze juwelen nagelaten aan zijn minnares, Lady Kilmorey, in plaats van aan zijn familie. Om te voorkomen dat deze juwelen de familie zouden verlaten, hebben koninklijke functionarissen het testament laten verzegelen en de juwelen teruggehaald (gestolen?) naar de koninklijke familie. En nu worden ze gedragen door prinses Catherine.... Hoewel het testament van Queen Elizabeth niet openbaar is, is wel bekend gemaakt dat de Koningin haar persoonlijke vermogen, geschat op ongeveer £370 miljoen, voornamelijk heeft nagelaten aan haar oudste zoon, Koning Charles III. (En hij heeft uiteraard het testament wel onder ogen gekregen). Een van de weinige gevallen waarbij het testament van een lid van de koninklijke familie gedeeltelijk openbaar werd, is bij het testament van koning Edward VIII, die abdiceerde in 1936. In 2017 werd een verzoek ingediend door de Librarian and Assistant Keeper of the Queen’s Archives om het testament van koning Edward VIII te openen. Dit verzoek werd ingewilligd door een rechter, maar alleen om de eigendom van bepaalde literaire werken vast te stellen. De inhoud van het testament werd alleen bekeken door de archivaris en werd daarna opnieuw verzegeld.
je hoeft aan niemand verantwoording af te leggen als een van jullie beiden zijn of haar testament wil wijzigen. Er wordt ook geen contact opgenomen met de partner. En het kan ook zomaar zo zijn dat zij inmiddels iemand anders heeft aangewezen als haar nieuwe beneficiary.
je testament registreren bij het Abu Dhabi Judicial Department is een stuk goedkoper (het scheelt dertienduizend dirham) dan bij DIFC. Ik vind dat zelf een fors verschil, maar je vraag was niet wat goedkoper is, maar wat beter is. Bij DIFC worden alle procedures in het Engels gevoerd, ook de procedure na overlijden. Bij ADJD moet je een Engelse en een Arabische versie van je testament aanleveren, en je moet er rekening mee houden dat na overlijden de relevante documenten ook in het Arabisch vertaald moeten worden. Bij ADJD ben je een nummer, en bij DIFC word je als een VIP behandeld. Juridisch gezien zijn er eigenlijk geen verschillen. Beide organisaties gebruiken wel een eigen opzet en formulering voor het testament. Dus je kunt niet halverwege het proces van het opstellen van het testament ineens switchen naar een andere registry. Qua rechtszekerheid zie ik ook geen grote verschillen. Je moet dus voor jezelf bepalen wat je belangrijker vindt, en of je daar een meerprijs voor over hebt.
Als je in Nederland en in de UAE een testament laat opstellen is het van belang dat beide testamenten op elkaar aansluiten en niet strijdig zijn. Dus dan heb je een jurist nodig die verstand heeft van het Nederlandse en het UAE recht. mr. Hilda van der Tuin is de enige Nederlander die in de UAE bevoegd is om testamenten op te stellen. Heb je een bestaand Nederlands testament, houd er dan rekening mee dat je niet kunt volstaan met het vertalen van dit testament in het Engels en het vervolgens registreert. In Nederland kennen we het "civil law" systeem (gebaseerd op de Franse code civil), en de wills & registration authority in Dubai hanteert het Engelse common law systeem. Dus je hebt ook een jurist nodig die verstand heeft van zowel civil law als van common law.
Een prachtig Fries spreekwoord, wat, (denk ik), bedacht is door een Friese notaris. Wat het betekent? De slome zou ook (iets), maar hij was eerder dood. En het is met name van toepassing bij het laten opstellen van een testament. Ik krijg elke dag vragen over het opstellen van een testament, ik heb er dagelijks gesprekken over. Blijmoedig blijf ik documenten toesturen en antwoorden op vragen. Bij sommige mensen jaren achter elkaar. En ze blijven het maar uitstellen. Of er ligt een prachtig concept, en het duurt twee jaar voor er een keer op wordt gereageerd, kunnen we weer helemaal opnieuw beginnen. Het is maar een heel klein percentage Nederlanders wat uiteindelijk doorzet. Maar als het dan te laat is, dan is het ook echt te laat. Ik heb meerdere malen meegemaakt dat een vreselijk slome klant inderdaad was overleden voor het testament was geregistreerd. En het is niet zo dat we dan nog wel iets kunnen met het concept. Juridisch gezien hebben we dan helemaal niks...
Deze informatie staat in de vraag hierboven.
Ze mailden me dit testament toe toen ik reageerde dat ik dat inderdaad kon. Toen ik het zag bedacht ik me dat de Nigeriaanse prinsen steeds inventiever worden . Maar hoe weet ik nou dat deze “will” fake is? 1. De achternaam ontbreekt. En het adres, het paspoortnummer, Emirates ID (maar ook zonder EID kun je een testament in de UAE opmaken), de geboortedatum en de geboorteplaats. 2. De overledene spreekt niet alleen namens zichzelf, maar ook namens God. 3. Er wordt iemand opgenomen in het testament die alleen in de toekomst bestaat. Dit is op zich mogelijk, maar het is redelijk ongebruikelijk dat toekomstige echtgenoten op deze manier een testament worden ingetrokken. 4. De layout is volstrekt anders dan door DIFC voorgeschreven. Als wills draftsmen heb je niet de vrijheid om zelf een leuk uitziend document te maken. 5. De “deponant” en de “authorised justice” zijn niet bestaande termen. 6. De Children’s Aids Charity bestaat niet. Toch weet ik zeker dat mijn voormalig zakenpartner Shakeel M er in getrapt zou zijn, zoals hij in iedere oplichterstruc trapte, verblind door de in het testament genoemde bedragen. Dat laatste is overigens ook ongebruikelijk, ik zet geen saldi in een testament, want dan moet iedere dag het testament worden gewijzigd. De bewoordingen zijn natuurlijk erg vermakelijk, en met een lakzegel en wat stempels is geprobeerd het document een authentieke look te geven. Precies het advies van de notaris waar ik als student stage liep en ik in Singapore geld moest vrijmaken voor zijn klanten: “zet er maar flink wat stempels op Hilda, daar zijn ze gek op in die landen”.
dat je geen testament hebt. En helaas komen de meeste mensen daar tijdens hun leven niet achter. Tot een jaar of twee geleden werd er niet zo veel gefraudeerd met testamenten in de UAE, want er is aan testamenten eigenlijk geen droog brood te verdienen (ik werk soms voor minder dan veertig dirham per uur aan een testament). Maar de laatste tijd zie ik weer dat er uit allerlei hoeken en gaten fraudeurs opdoemen die claimen je testament te kunnen opstellen, en helaas maken ze veel slachtoffers. Kun je de naam van degene die jouw testament heeft opgesteld in dit register niet vinden, neem dan even contact met me op en stuur je testament mee. (Ik ben de enige Nederlander op de wereld die wel bevoegd is).
het DIFC testament mag niet door moslims worden geregistreerd, en de registratiekosten zijn dertienduizend dirham meer. Ook de probate, de verklaring van erfrecht die na overlijden wordt afgegeven, is ongeveer zevenduizend dirham duurder bij DIFC. En de doorlooptijd is langer bij DIFC. Het ADJD testament is tweetalig, het DIFC testament is alleen in het Engels. Maar wat voorheen het grootste verschil was, dat het DIFC testament ook gold voor eigendommen buiten de UAE, en het ADJD testament niet, dat is niet meer zo. Al jaren geleden gewijzigd. Overigens adviseer ik altijd om voor assets in civil law landen (het grootste deel van Europa) een testament in het betreffende land af te sluiten. In common law landen zoals de USA, de UK, Australie, stelt men geen formele eisen aan testamenten. Dus daar wordt een buitenlands testament gemakkelijker geaccepteerd. In civil law landen geldt vrijwel altijd dat er heel veel formele eisen zijn aan een testament, en dan wordt een buitenlands testament soms met heel veel wantrouwen bekeken. Vooral als het uit de UAE komt! Een juridische strijd na overlijden wil je niet voor je erfgenamen, en je wilt ook geen vertraging in de afwikkeling van je nalatenschap, dus vandaar mijn advies, wat afwijkt van wat de medewerkers van DIFC en ADJD adviseren. Heb je assets in verschillende Europese landen, dan is het niet nodig om in elk land een apart testament op te stellen, want de Europese erfrechtverordening dekt al deze eigendommen.
ook al staat er in een testament dat het overal op de wereld geldig is, dat betekent niet dat het ook overal op de wereld daadwerkelijk geaccepteerd wordt. Voor de UAE moet je het als volgt zien: 1. Een testament hebben in Nederland is beter dan geen enkel testament hebben. De rechter in de UAE mag namelijk na jouw overlijden je nalatenschap verdelen volgens het Nederlandse recht. En als er dan een Nederlands testament ligt helpt dat de rechter om te bepalen wat de precieze wensen wat de overledene waren. 2. Een testament in Nederland wordt gekenmerkt door allerlei begrippen, en allerlei fiscale componenten, die in de Verenigde Arabische Emiraten helemaal niet bestaan. De tweetrapsmaking kent men niet in de UAE, successiebelasting ook niet, de legitieme portie niet, faillissement van een natuurlijke persoon niet, verzorgings- of verpleeghuizen met een vermogensafhankelijke bijdrage, een notariële samenlevingsovereenkomst, een verrekenbeding, de niet opeisbaarheidsclausule, vermogensrendementheffing; ze bestaan niet in de UAE. De positie van een adoptiekind in Nederland is gelijk aan die van een wettig kind in Nederland. In de UAE krijgt het adoptiekind, aangezien er geen bloedband is tussen ouders en kind, helemaal niets bij overlijden van zijn adoptieouders als er geen testament is. Als je dit als juridische leek zo leest, leef je dan in in de positie van de rechter in de UAE die een vertaald en gelegaliseerd testament uit Nederland krijgt, met allerlei voor hem onbekende begrippen, zonder enige duiding. Daarom is het ook verstandig dat een notaris in Nederland, als hij naar wetteksten verwijst, die wetteksten als bijlage bij het testament voegt. (Notarissen doen dit overigens nooit). Maar dacht je dat de wettekst altijd heel duidelijk was, lees er dan maar eens een willekeurige voor de grap; WETTEKST: "De belanghebbende doet aan het college op verzoek of onverwijld uit eigen beweging mededeling van alle feiten en omstandigheden waarvan hem redelijkerwijs duidelijk moet zijn dat zij van invloed kunnen zijn op zijn arbeidsinschakeling of het recht op bijstand. Deze verplichting geldt niet indien die feiten en omstandigheden door het college kunnen worden vastgesteld op grond van bij wettelijk voorschrift als authentiek aangemerkte gegevens of kunnen worden verkregen uit bij ministeriële regeling aan te wijzen administraties. Bij ministeriële regeling wordt bepaald voor welke gegevens de tweede zin van toepassing is." Zelfs als de rechter in de UAE de relevante wetteksten erbij zou hebben, dan mist hij al het inzicht in de fiscale bepalingen. Niet voor niks moet een meester in de rechten in Nederland jarenlang studeren voor hij of zij een titel krijgt. Die kennis kun je niet even via een website in tien minuten opdoen, ook niet als je rechter bent. De rechter in de UAE zal er dus voor kiezen om de sharialaw, waar hij alle kennis van heeft, en die hij als buitengewoon fair, duidelijk en transparant ervaart, toe te passen op de nalatenschap van de Nederlandse overledene. Want ook die vrijheid heeft de rechter in de UAE. Maar ligt er een UAE expattestament, dan behandelt de rechter in de UAE de nalatenschap helemaal niet inhoudelijk. Dan vindt er geen enkele inhoudelijke toetsing plaats (en bespaar je dus ook heel veel kosten voor de erfgenamen). Zodra de juiste documenten zijn ingeleverd en er is betaald, dan wordt er een probate (verklaring van erfrecht) afgegeven. Het testament is duidelijk, want het is volledig conform de wet- en regelgeving in de UAE opgesteld, en de executeur mag het verder afhandelen. Wat je notaris zegt is dus juridisch technnisch gezien wel correct, maar praktisch gezien is het een oerdom advies. Het advies wordt nog dommer, en duurder, als de notaris je adviseert om je `Nederlandse testament voor de zekerheid maar te laten legaliseren`. Dat kost je zo´n EUR 1200 tot EUR 1500 per testament extra, en als je dan een aantal jaren daarna komt te overlijden, dan blijkt de gelegaliseerde documenten opnieuw moeten worden gelegaliseerd door je erfgenamen omdat ze te oud worden bevonden door de officials van de courts. Geef dan die drieduizend euro aan iets leuks uit! Het advies van jouw notaris is natuurlijk wel een heel Hollands advies: zoals het in Nederland is, zo is het overal op de wereld. En als het ergens niet zo geregeld is als het in Nederland is geregeld, dan zou het in ieder geval zo moeten zijn als in Nederland.
Dat klopt. Het opstellen van een testament door een consulaire ambtenaar op basis van artikel 4:103 BW is een uitzondering en is alleen toegestaan in noodsituaties. De wet geeft geen uitputtende lijst van noodsituaties, maar in de praktijk worden de volgende situaties als noodsituaties beschouwd: Als de erflater (degene die het testament wil laten opstellen) zich in een levensbedreigende situatie bevindt, zoals tijdens een ernstige ziekte, ongeluk, of andere omstandigheden waarbij het overlijden nabij lijkt en er geen tijd is om een notaris te raadplegen. (Hierbij maak ik wel de kanttekening dat de ambassade en het consulaat bij een levensbedreigende situatie niet naar Nederlanders toekomen). Als de erflater zich in een afgelegen of moeilijk bereikbare locatie bevindt, waar geen notaris beschikbaar is en het praktisch onmogelijk is om tijdig een notaris te bereiken. (Ook hierbij geldt dat het onwaarschijnlijk is dat er op dat moment een consulaire ambtenaar aanwezig is, maar dat terzijde). Als de erflater zich in een gebied bevindt waar een gewapend conflict, oorlog, of een andere gevaarlijke situatie heerst, waardoor het niet mogelijk is om een notaris te bereiken. Bij natuurrampen zoals aardbevingen, overstromingen, of andere calamiteiten waarbij er weken achter elkaar geen notaris te bereiken is. Je mag alleen voor iemand met de Nederlandse nationaliteit een testament opstellen, en het testament geldt alleen voor zijn nalatenschap in Nederland, niet voor zijn UAE assets. Nadat het testament is opgesteld, moet je een afschrift van het testament naar een notaris in Nederland sturen, die registreert het vervolgens in het CTR, het Centraal Testamentenregister. De notaris in Nederland controleert dan of het testament voldoet aan de Nederlandse wettelijke vereisten voor het in het CTR in Den Haag wordt geregistreerd. Nogmaals: de erflater heeft eigenlijk niks aan een Nederlands testament in de UAE, maar als je te maken hebt met iemand die op sterven ligt is het een second best oplossing.
zolang je leeft heeft de Belastingdienst geen recht op inzage in je Nederlandse testament (waar je ook woont), maar dat hebben ze wel NA je overlijden. Zelfs je partner of je kind heeft geen recht op inzage in je Nederlandse testament zolang je leeft. De notaris moet zich aan zijn geheimhoudingsplicht houden, dus gedurende je leven heeft niemand iets met je Nederlandse testament te maken. Voor je UAE testament geldt dat ik geheimhoudingsplicht heb, en dat het na overlijden niet automatisch uitgewisseld wordt met derden. Zelfs niet met de erfgenamen! Maar op het moment dat de Belastingdienst in Nederland een bepaald expattestament opvraagt, zal het door de autoriteiten in de UAE vast wel verstrekt worden. De formuleringen zijn overigens zo algemeen dat nergens in het expattestament de hoogte van je vermogen duidelijk wordt, en in de ADJD versie staat zelfs niet welk vastgoed je op je naam hebt staan. In de Dubai versie is dat dan wel weer zo, daar wordt de title deed in opgenomen.
ja, ook als er een levensverzekering is, is een lokaal testament nodig. Er zijn levensverzekeraars in de UAE die heel traag zijn als het om uitkeren gaat, en dat proces kun je versnellen met een expattestament. Ik heb wat problemen met levensverzekeraars in de UAE op een rijtje gezet; 1. MetLife Gulf Probleem: Vertrouwt in twijfelgevallen op de personal status law of vraagt om een probate en succession certificate via de lokale rechtbank voor er uitgekeerd wordt. Gevolg: Uitkering kan maanden duren of zelfs worden geblokkeerd zonder succession certificate (ook bij niet-moslims). 2. LIC International (Life Insurance Corporation of India) Probleem: Geen directe uitbetaling zonder probate of succession certificate — zelfs als er een nominatieformulier is ingediend. Gevolg: Vaak juridische procedures nodig in de UAE of het land van herkomst. 3. Salama (Islamic Arab Insurance Company) Probleem: Sharia-conform beleid betekent dat zij standaard verwijzen naar islamitisch erfrecht tenzij expliciet anders is vastgelegd. Gevolg: Partner krijgt niets als hij/zij geen erfgenaam is volgens de sharia law en er geen testament is. 4. Old Mutual (via internationale adviseurs actief in de UAE) Probleem: Geen lokale aanwezigheid; vereisen juridische documenten uit het land van overlijden en/of vestiging. Gevolg: Langdurige communicatie en vertraging bij uitbetaling.
dat kan wel, in de UAE heet dit usufruct, maar het is niet zo gebruikelijk, en dat komt met name omdat er in de UAE geen successiebelasting verschuldigd is en omdat het merendeel van de expats een langlevendetestament wil, waarbij de "surviving spouse", oftewel de overlevende partner, 100% erfgenaam is. In Nederland was het tot de invoering van het nieuwe erfrecht heel gebruikelijk om het vruchtgebruik bij testament te regelen, en in het nieuwe erfrecht is de langstlevenderegeling de standaard, en daarmee komt het vruchtgebruik in Nederland een stuk minder voor.
Dat is een bepaling in een Nederlands testament waarbij de nalatenschap overgaat op de "bezwaarde" en na diens overlijden op de "verwachter". Met deze clausule behoudt degene die het testament opstelt zeggenschap over zijn nalatenschap. Eenvoudig gezegd: het geeft een mogelijkheid om over je graf heen te regeren. Een voorbeeld; Vader Wiebe overlijdt, en twee jaar na hem zijn dochter Pjirkje. Zonder de tweetrapsmaking gaat de erfenis van Wiebe naar de erfgenamen van Pjirkje. Met de tweetrapsmaking gaat de erfenis naar degene die Wiebe in zijn testament heeft genoemd. De clausule wordt vaak gebruikt als iemand niet wil dat zijn gruwelijke ex via de gezamenlijke kinderen toch van hem erft; namelijk in de situatie waarbij een van die kinderen eerder overlijdt dan de gruwelijke ex. Met de tweetrapsmaking neem je bijvoorbeeld op dat je andere kinderen dan erven. Hij wordt ook gebruikt als het behoud van familiekapitaal belangrijk is, zo wordt de koude kant fijn uitgesloten. Zowel bij de eerste als bij de tweede verkrijging wordt voor de erfbelasting gekeken naar de familieverhouding tussen de erflater en de verkrijger. Dit is gunstig als de erflater de ouder is van de verwachter, maar ongunstig als de erflater de grootouder is van de verwachter. (Dit fiscale nadeel kan worden voorkomen, door de Boerenplaatsje clausule op te nemen). Hierover later meer. In de UAE is de tweetrapsmaking niet toegestaan, dus moet ik er altijd iets anders op verzinnen om hetzelfde resultaat te behalen.
nee, ik vind het een buitengewoon dom advies om te geven aan mensen die in het buitenland wonen. In de helft van de gevallen waarin Belgen zelf een testament hebben opgesteld is het testament niet rechtsgeldig of onuitvoerbaar. Een eigenhandig testament is daarnaast voer voor conflicten tussen de erfgenamen, want de erfgenamen denken dat de opsteller het testament niet zelf heeft geschreven, dat de handtekening niet van hem of haar is, of dat de opsteller onder druk stond van bepaalde erfgenamen. Ik adviseer Belgen in de UAE die een behoorlijk vermogen hebben in België om niet zelf te prutsen en te knutselen, maar om twee testamenten te laten opstellen; eentje in Belgie (notarieel testament) en eentje in de UAE. In België moet bij een eigenhandig testament na overlijden altijd de rechtsgeldigheid worden gecontroleerd door een rechter. Daarvoor is een dagvaarding nodig die door een advocaat moet worden opgesteld. Dat proces kost meer dan de EUR 500 die je voor twee notariële testamenten kwijt bent. Voor die paar honderd euro ga je toch geen risico's nemen of ruzie veroorzaken tussen je erfgenamen?
1. Als je minderjarige kinderen hebt die in de UAE wonen; 2. Als je een eigen bedrijf hebt in de UAE; 3. Als je een forse bankrekening of spaarrekening in de UAE hebt; 4. Als je eigenaar van een huis bent; 5. Als je partner “housewife, not allowed to work” is; 6. Als je gescheiden bent en je had een testament met je ex; 7. Als je zwanger bent.
ook op bankrekeningen in de UAE is de sharia law bij overlijden van een Nederlander van toepassing, maar geld is wat gemakkelijker te verplaatsen dan vastgoed. Als je erfgenamen alle codes, passen etc. hebben om geld te kunnen overboeken dan kun je enig risico nemen. Het duurt namelijk een dag of tien tot twee weken voor de bank weet dat je dood bent. Zodra ze weten van je overlijden wordt de bankrekening geblokkeerd. Als je erfgenamen meteen na jouw overlijden het geld van de rekening halen en nog een beetje laten staan dan maakt het voor die erfgenamen niet zoveel uit dat de rekening daarna geblokkeerd wordt. Je erfgenamen kunnen er dan voor kiezen om niks te doen. Uiteindelijk heft de bank de rekening dan wel op. Je erfgenamen moeten wel afrekenen met de fiscus over hun erfenis. Ook over het geld in de UAE. Ze kunnen daarover ook een boete verschuldigd zijn vanwege zwartsparen. Als het geld van jouw rekening alleen met jouw vingerafdruk overgemaakt kan worden, wordt het alweer wat lastiger om dat na overlijden voor elkaar te krijgen. En houd er rekening mee dat als je bv bij een auto ongeluk overlijdt, je erfgenamen niet de beschikking hebben over jouw bankpas, want al je eigendommen belanden dan eerst bij de politie. Ook je Iphone waarmee je overboekingen doet. En je lichaam (met je vingeradruk) komt eerst in het mortuarium terecht. Maar ook als je erfgenamen met je Nederlandse testament zich melden bij de bank in de UAE krijgen ze het geld niet zomaar mee. Ook over een nalatenschap in de vorm van spaargeld wordt soms jaren geprocedeerd. En heb je een testament in de UAE, dan kan de executeur zich melden en dan wordt het geld binnen een redelijke termijn overgemaakt door de bank. In Nederland wordt na overlijden een spaarsaldo overigens ook niet zomaar uitgekeerd aan iedereen die zegt dat hij erfgenaam is....
dan bepaalt de rechter in Nederland aan wie de kinderen worden toegewezen, in overleg met de familie in Nederland. En vaak ook in overleg met jeugdzorg instanties. Als de rechter geïnformeerd wordt dat er een testament in de UAE bestaat (dat is niet automatisch het geval), dan kan hij de inhoud van het UAE testament meenemen in zijn beslissing, maar dat hoeft niet. Een buitenlands testament is in beginsel wel rechtsgeldig in Nederland, maar of de inhoud als zodanig ook geldig is in Nederland is een andere vraag, en de rechter beoordeelt dat per clausule. Als je nog een huis, een levensverzekering of een pensioenregeling in Nederland hebt is het Nederlandse erfrecht daarop van toepassing, je familie erft volgens een bepaalde volgorde. Maar de familie moet eerst wel duidelijk hebben of ze geen schulden erven. Je bezittingen in de UAE vererven volgens het testament in de UAE. Je executor moet in de UAE het UAE testament afhandelen. Ik adviseer dus in zulke omstandigheden altijd om ook in Nederland een testament op te stellen, en je UAE testament daarop zoveel mogelijk af te laten stemmen. Dan staat namelijk in het testament wie er voor je kinderen gaat zorgen.
laat in Nederland een testament opstellen bij de notaris voor je huis in Nederland. Daar moet expliciet in staan dat het Nederlandse recht van toepassing is. Vervolgens moet dat testament omgezet worden naar een expattestament waarin het Nederlandse recht wordt geincorporeerd. Vertalen alleen is dus niet voldoende en gewoon melden "Dutch law is applicable" ook niet.
je kunt het testament opvragen bij het testamentenregister van de KNB in Den Haag, en je kunt contact opnemen met de opvolger van de betreffende notaris. Via deze link kom je erachter bij welke notaris nu het testament van je moeder wordt bewaard. Opvolgersarchief
Een letter of wishes is een brief waarin je de wensen of tips voor na je overlijden formuleert die je niet af wit of kunt dwingen. Juridisch gezien is hij niet bindend, het document heeft een andere status dan je testament. Het is een aparte lijst bij je testament, hij kan meegeregistreerd worden met het testament, waarin je je executeur of je nabestaanden aanwijzingen meegeeft. Bijvoorbeeld: mijn #ex moet pas vier weken na mijn overlijden op de hoogte worden gesteld, door middel van een telefoontje. Of: achter in mijn kledingkast, op de middelste verdieping, is een klein kluisje bevestigd. Het sleuteltje daarvan hangt aan een haakje aan de meterkast, en is met zwarte nagellak gemarkeerd. In dat kluisje zitten alle wachtwoorden van mijn computer en van mijn Van Lanschot spaarrekening met als nummer 86508321. Natuurlijk kun je je letter of wishes ook wat poetischer van aard maken, en je kinderen meegeven dat ze beter hun best moeten doen op school, omdat die al duur genoeg is. Je letter of wishes kun je op iedere plaats bewaren, als je nabestaanden maar weten waar ze moeten zoeken.
het is niet verboden in de UAE, maar ik vind het niet zuiver als degene die het testament opstelt ook de executeur van de erflater is. Familieleden worden daar heel wantrouwend van. Dus dat doe ik nooit. Je kunt wel een vermogensbeheerder, dus een professional, inschakelen als executeur, en die persoon dan dus in je testament als executeur benoemen. Die persoon mag je mijn gegevens geven, en die kan dan altijd mijn hulp inroepen. Dat is geen enkel probleem. Denk wel na over de consequenties van het overlijden, pensioen, ernstige ziekte, wijziging van baan, etc. van die vermogensbeheerder. Het is vaak verstandig om een reserve kandidaat aan te wijzen.
Ik kan dat niet expliciet in je UAE expattestament zetten. De manier waarop we dat kunnen oplossen is als volgt. Afhankelijk van wat je nog aan eigendommen in Nederland hebt moet er een Nederlands testament voor je worden opgesteld. Dit moet bij een notaris in Nederland. In dat testament staat expliciet dat het Nederlandse recht van toepassing is als je komt te overlijden. Vervolgens maken we UAE expattestament. Dus je hebt straks twee testamenten). Daarin mogen we niet zomaar opnemen dat het Nederlandse recht van toepassing is. We vertalen dan als het ware het Nederlandse recht naar de UAE praktijk, en zo kunnen we via een omweg toch zorgen dat het Nederlandse recht van toepassing is. Klinkt ingewikkeld, en dat is het ook wel. Maar we sommen in de will op wie volgens het Nederlandse testament van jou erft, en welk gedeelte van de nalatenschap die persoon krijgt. Daarom is het dus belangrijk dat je Nederlandse testament actueel is, en adviseer ik vaak om, zodra je in Nederland bent, een testament te laten opstellen. (Het meest praktisch is om eerst per email contact te zoeken met de notaris, die kan dan alvast het e.e.a. voorbereiden). Want het kan maanden duren voor je een afspraak hebt.
ja, dat klopt, als je geen testament in de UAE laat opstellen, zelfs al heb je een testament in Nederland en zelfs al ben je getrouwd in gemeenschap van goederen. Grofweg een op de honderd expats in de UAE overlijdt als hij of zij in de UAE woont. Statistisch gezien is de kans dus niet heel klein. In jouw geval zullen we een klein beetje moeten herstructureren omdat een bedrijf uit een freezone buiten Dubai, Abu Dhabi of Ras al Khaimah buiten de jurisdictie van een DIFC of ADJD valt. Je kunt je vrouw als aandeelhouder van je bedrijf laten bijschrijven bij de freezone. Dat kost je een paar duizend AED. Dan is ze niet meer afhankelijk van jouw leven voor haar visum, en dat geldt ook voor de kinderen. Daarnaast moet je dan een testament opstellen. Er is nog een andere mogelijkheid. Ik geef hem gratis weg, terwijl ik weet dat collega juristen voor een "legal opinion" zomaar AED 100.000 en meer vragen. Je kunt ook een holding in RAK oprichten. Bij deze holding breng je je je bezittingen onder, of alleen je bedrijf. Je laat daarnaast een testament in RAK opstellen. In het testament nemen we de vererving van de holding op, jij en je vrouw worden elkaars erfgenaam. Probleem opgelost. Slaapt toch heel wat lekkerder. En aangezien mijn uurtarief maar 25% is van de jurist met het luxe kantoor, ook heel betaalbaar.
dat kan, maar ik doe dat uiteraard alleen voor betalende klanten, en de tijd die ik ermee kwijt ben wordt in rekening gebracht.
Nee. Daarop is het Nederlandse recht gewoon van toepassing. Of je nu wel of niet je testament opstelt in Dubai.
Ja, ik ben verplicht om te controleren of degene die een testament wil opstellen zijn verstandelijke vermogens heeft. Indien nodig zal een arts worden gevraagd een medisch rapport op te stellen over de geestesgesteldheid van de betreffende persoon. Als iemand nog heel regelmatig heldere momenten heeft dan kunnen we nog steeds wel een testament opstellen.
De oprichtingskosten van een Liechtenstein foundation liggen meestal tussen de €10.000 en €20.000. De jaarlijkse beheerkosten variëren van €5.000 tot €15.000. Naast de basisbeheerkosten zijn er vaak aanvullende uitgaven nodig voor juridische en fiscale naleving, waaronder ubo-registratie en internationale rapportageverplichtingen zoals CRS. Deze kosten kunnen oplopen tot enkele duizenden euro’s per jaar. Een Liechtenstein foundation heeft een complexe juridische structuur die voortdurende aandacht vereist van juridische en fiscale experts. Dat maakt dat je niet zelf je vermogen kunt beheren, maar dure professionals nodig hebt. De stichting moet voldoen aan strikte administratie- en rapportageverplichtingen. Dit omvat het bijhouden van gedetailleerde financiële records, jaarlijkse rapportages en audits. Niet-naleving kan leiden tot boetes en andere juridische complicaties. Liechtensteinse wetgeving vereist dat de uiteindelijke belanghebbenden van de stichting (ultimate beneficial owners) worden geregistreerd. Dit betekent dat, ondanks de relatieve anonimiteit van de stichting, de namen van de oprichter en begunstigden bekend zijn bij de autoriteiten. Ubo-gegevens kunnen worden gedeeld met andere jurisdicties onder internationale afspraken zoals de common reporting standard (CRS) en FATCA, wat betekent dat de privacy van de oprichter en begunstigden niet volledig is gewaarborgd. CRS en FATCA vereisen dat financiële gegevens van stichtingen worden gedeeld met belastingautoriteiten in andere landen. Voor Nederlanders in de UAE, met erfgenamen in Nederland kan dit leiden tot informatie-uitwisseling met de Nederlandse Belastingdienst, wat de belastingvoordelen vermindert. De verplichting tot rapportage onder CRS kan ook tot gevolg hebben dat de fiscale positie van de stichting en haar begunstigden transparanter wordt voor andere overheden. Voor individuen en families die hun vermogen discreet willen beheren, kan de verplichte openbaarmaking een groot nadeel zijn. Erfgenamen in Nederland moeten erfbelasting betalen over uitkeringen van de stichting, zelfs als de oprichter in de UAE woont. Alleen als je zelf meer dan tien jaar uitgeschreven bent uit Nederland en dan komt te overlijden, erven zij belastingvrij. Maar dat staat los van het wel of niet hebben van een Liechtenstein foundation. Offshore structuren zoals een Liechtenstein foundation kunnen geassocieerd worden met belastingontwijking en een gebrek aan transparantie, wat negatieve gevolgen kan hebben voor de reputatie van de oprichter en de erfgenamen. Voor individuen die actief zijn in publieke functies of betrokken zijn bij internationale bedrijfsactiviteiten, kan de associatie met een offshore stichting leiden tot reputatieschade. Al met al zitten er dus behoorlijk wat nadelen aan een Liechtenstein foundation.
1. Zorg voor overzicht Schrijf precies op welke crypto je bezit, op welke blockchains, in welke wallets of exchanges. Denk aan: Walletnaam (bijv. MetaMask, Ledger, Binance) Walletadres of account Soort crypto (BTC, ETH, USDT enz.) Hoeveelheid
2. Richt de foundation op op het juiste moment. Je kunt pas iets overdragen als er een juridische entiteit bestaat. Dus: Je moet eerst als founder van de foundation staan geregistreerd; Er moeten statuten vastgelegd zijn. Zonder rechtspersoonlijkheid is er geen overdracht. Dan blijft alles gewoon van jou. Houd er rekening mee dat het oprichten van een foundation door de meeste mensen volledig onderschat wordt. Het is niet iets wat in twee weken klaar is, want we gaan voor fiscale optimalisatie, dus we zijn zomaar drie tot vier maanden bezig. Wij begeleiden je van a tot z bij het oprichten van een foundation, maar als je te beroerd bent om de juiste documenten aan te vragen en te uploaden dan gaat het niet lukken.
3. Maak nieuwe wallets aan, speciaal voor de foundation De foundation moet haar eigen wallets hebben. Dus géén wallet die je eerder voor privé gebruikte. Je hebt drie opties:
Optie A – Hardware wallet (volledige controle, geen tussenpartij) Koop een nieuwe Ledger Nano X of Trezor Model T. Initialiseer het apparaat. Sla de seed phrase (24 woorden) offline op: papier, metalen plaatje, kluis. Maak een Ethereum-account aan. Of andere chains die je nodig hebt. Noteer het walletadres. Geef de wallet een naam, zoals "[NAAM Foundation] Ledger". Zet in een Excel-bestand of intern register wie toegang heeft tot dit apparaat.
Optie B – Software wallet (sneller, maar kwetsbaarder) Installeer MetaMask of Rabby op een aparte laptop (niet je privé-laptop). Maak een nieuwe wallet aan met een unieke seed phrase. Bewaar de seed phrase fysiek, niet digitaal. Denk aan een map in een kluis. Geef de wallet een duidelijke naam. Noteer adressen en netwerken (bijv. Ethereum, BNB, Polygon). Zet ook hier in wie toegang heeft in het register van de foundation.
Optie C – Exchange-account op naam van de foundation Ga naar Binance, Kraken of Bybit. Kies: Business account. Upload: Wacht tot het account is goedgekeurd. Duurt meestal 2–5 werkdagen. Activeer 2FA en zet het wachtwoord + back-upcodes in de administratie. Gebruik dit account alléén voor fondsen van de foundation. Geen privégebruik.
4. Leg schriftelijk vast wat je overdraagt Maak een verklaring waarin staat dat jij als Founder crypto overdraagt aan de foundation. Vermeld: Datum Jouw naam Wat je overdraagt (bijv. 3,5 BTC, 2.000 USDT op Ethereum) Van welk walletadres het komt Naar welk foundation-walletadres het gaat Wat de reden is: kapitaalstorting in de foundation Onderteken dit document. Laat ook een council member tekenen.
5. Voer de transactie uit Stuur de crypto van jouw wallet of exchange naar het walletadres van de foundation. Kopieer het transactie-ID (tx-hash) van de blockchain en plak het in de verklaring. Zorg dat de bedragen exact overeenkomen met wat je hebt vastgelegd.
6. Update het financieel overzicht van de foundation Maak een intern document op waarin staat: Welke crypto's op welke datum zijn ontvangen De waarde in USD op dat moment De herkomst van de fondsen De wallets van de foundation Verwijzing naar de verklaring + tx-hash
ja, je kunt bij DIFC, ADGM en RAKICC een stichting oprichten. Alle drie zijn in ongeveer dezelfde periode opgericht. Het grootste voordeel van een RAKICC foundation, naast het feit dat de RAKICC foundation een stuk goedkoper is, is dat de gegevens van de bestuurders en van de stichtingen niet openbaar zijn. Die van DIFC wel, en die van de ADGM zijn opvraagbaar
Er zijn twee manieren om het goud formeel bij de foundation onder te brengen:
A. Schenking (gift of asset) Je kunt de goudstaven aan de foundation schenken. Dit vereist een: Gift deed (schenkingsakte) waarin jij als "Donor" verklaart het goud over te dragen aan de foundation als "Donee". Vermeld in de deed het aantal kilo's, de serienummers van de staven en de waarde op het moment van overdracht. Vervolgens moet het bestuur van de foundation de ontvangst schriftelijk bevestigen.
B. Verkoop aan de foundation Je kunt de goudstaven ook verkopen aan de foundation tegen marktwaarde, eventueel met een uitgestelde betaling of verrekening. Dit vereist een: Sale and Purchase Agreement, waarin staat dat de foundation het goud koopt voor een bepaalde prijs. Je moet dan ook de voorwaarden en het betalingsmoment in de verkoopovereenkomst opnemen. De foundation is pas werkelijk eigenaar als: Het goud fysiek wordt overgedragen aan de foundation óf De foundation juridisch eigenaar wordt van een kluiscontract of vault agreement waarin de goudstaven liggen opgeslagen.
A. Opslag bij jou thuis of in privékluis? Dat kan onhandig uitpakken. Dan kan het voor de Fiscus lijken alsof jij nog steeds controle hebt en het goud dus economisch eigendom is van jou. Dit kan leiden tot APV-toerekening als je inwoner bent van Nederland.
B. Verplaats het goud naar een kluis op naam van de foundation Sluit een nieuw kluiscontract af op naam van de foundation en zet de naam van de foundation in de overeenkomst. Voeg een kopie toe aan het dossier van de foundation als bewijs van eigendom en opslag. Verwerk het in de boekhouding van de foundation Noteer de goudstaven in de asset register van de foundation. Vermeld de actuele marktwaarde (eventueel met taxatierapport op de overdrachtsdatum). Voeg bewijzen toe (gift deed, opslagcontract, verzekeringsbewijs, serienummers).
Op sociale media gaat vandaag het verhaal rond dat Michael Jacksons kinderen nog altijd niets uit zijn nalatenschap hebben ontvangen, omdat de Amerikaanse belastingdienst daarop beslag zou hebben gelegd. Ik ben er eens even ingedoken. Dat verhaal blijkt niet te kloppen. Er was wel een conflict met de Amerikaanse IRS (Belastingdienst) over de waarde van Michael Jacksons bezittingen op de dag van zijn overlijden. Hierdoor kon zijn nalatenschap nog steeds niet definitief worden verdeeld. Zijn kinderen hebben intussen overigens wel forse voorschotten op hun erfenis gekregen. De Verenigde Staten hebben een erfbelasting over de overdracht van vermogen bij overlijden. Deze belasting heet federal estate tax. De nalatenschap van de overledene moet belasting betalen en de executeurs moeten de belasting berekenen, aangeven en betalen voordat zij het resterende vermogen definitief kunnen verdelen. De IRS vond dat de commerciële rechten op de naam, het gezicht, de stem, de herkenbare uitstraling en persoonlijkheid van Michael Jackson commercieel konden worden gebruikt. (Denk aan reclame, merchandising, licentieproducten en andere betaalde vormen van exploitatie). Deze rechten zouden volgens de IRS USD 161 miljoen waard zijn, en die waarde was de basis voor de belastingaanslag. De executeurs waren het hier niet mee eens, en de Amerikaanse belastingrechter ook niet. De rechter keek namelijk naar de situatie op 25 juni 2009, de sterfdatum van Michael Jackson, en toen was de commerciele waarde van Michael Jackson ongeveer vier miljoen dollar. De winsten die de nalatenschap na die datum wist te realiseren mochten door de Amerikaanse belastingdienst niet zomaar worden gebruikt om de waarde op zijn sterfdatum vast te stellen.
De rechter beoordeelde daarnaast twee andere grote vermogensbestanddelen van de nalatenschap: Michael Jacksons belang in de structuur rond Sony/ATV Music Publishing; zijn belang in Mijac Music, waarin onder meer rechten op zijn eigen composities waren ondergebracht. Het belang in Sony/ATV werd voor deze fiscale berekening uiteindelijk op nihil gewaardeerd, omdat tegenover de waarde enorme schulden stonden. Mijac Music werd op ongeveer USD 107,3 miljoen gewaardeerd. De drie vermogensbestanddelen samen werden dus op ongeveer USD 111,5 miljoen gesteld. Zolang niet vaststond hoeveel belasting, kosten en andere verplichtingen er nog moesten worden betaald, wilden de executeurs niet het hele vermogen overmaken aan de kinderen, de moeder van Michael Jackson en een aantal goede doelen. Want als achteraf zou blijken dat er teveel zou zijn uitbetaald, dan zouden de executeurs het bedrag van de aanslag uit eigen zak moeten bijbetalen. De kinderen kregen wel gewoon geld uit de nalatenschap als family allowance, een soort tijdelijke voorziening. Zo kreeg Paris Jackson ongeveer 65 miljoen dollar. Michael Jackson had overigens een prima testament, en in zijn testament had hij een familytrust opgericht, de Michael Jackson family Trust.
Op het moment van zijn overlijden bestond de RAKICC foundation helaas nog niet. Een RAK ICC Foundation zou namelijk een prima structuur zijn geweest voor het beheer van zijn muziekcatalogus, merkrechten, licentie-inkomsten en andere commerciële belangen. Die had er bijvoorbeeld zo uit kunnen zien: de Foundation hield de aandelen in de vennootschappen waarin zijn muziekcatalogus was ondergebracht; de Foundation hield de merkrechten en de rechten uit commerciële licentiecontracten; het Council beheerde de royalty's, investeringen en commerciële overeenkomsten; de By-laws bepaalden hoeveel voor de kinderen, zijn moeder en goede doelen beschikbaar was; voor ieder kind konden eigen uitkeringsvoorwaarden worden opgenomen; er konden reserves worden aangehouden voor belastingen, rechtszaken en het beheer van de muziekcatalogus; een Guardian kon toezicht houden op de Council en controleren of de By-laws werden uitgevoerd. En de IRS had veel minder kunnen doen als Michael Jackson geen macht of zeggenschap over zijn vermogen had behouden door alles over te dragen aan de foundation. En de vermogensgroei van de foundation na de overdracht door Michael zou dan buiten zijn persoonlijke nalatenschap zijn gebleven.
Nee, een family foundation wordt gezien als een "Unincorporated Partnership". In gewoon Nederlands: de stichting wordt niet zelfstandig belast, maar gezien als een zogenoemde transparante entiteit. De winst wordt toegerekend aan de begunstigden (natuurlijke personen), die dan zelf eventueel belasting moeten betalen. Dit geldt niet voor iedere foundation, een foundation mag geen commerciele onderneming zijn. De stichting moet zijn opgericht voor het belang van natuurlijke personen of een entiteit van algemeen nut zijn (dus geen commerciële onderneming). De stichting moet zich zich voornamelijk bezig houden met vermogensbeheer of sparen/beleggen (niet met ondernemen). De stichting voert geen bedrijfsactiviteiten die normaal gezien belast zouden zijn als de oprichter of de begunstigde die zelf zou uitvoeren. Belastingontwijking mag niet het belangrijkste motief zijn. Deze voorwaarden zijn vastgelegd in: Artikel 17 van Federal Decree-Law No. 47 of 2022 Ministeriële Beslissing Nr. 261 van 2024
Hoe vraag je de status aan? De stichting moet eerst zijn geregistreerd voor vennootschapsbelasting via het platform EmaraTax. De aanvraag voor behandeling als "Unincorporated Partnership" loopt óók via EmaraTax. Die kan worden ingediend door: De stichting zelf, Een geregistreerde belastingadviseur (Tax Agent), of De juridische vertegenwoordiger zoals wij Bij de aanvraag moeten o.a. de namen van begunstigden en financiële gegevens worden opgegeven. De FTA beslist of de aanvraag wordt goedgekeurd.
Wat betekent dit voor de begunstigden? Als een begunstigde geen bedrijfsactiviteiten uitvoert en minder dan AED 1 miljoen per jaar ontvangt, is die meestal niet belastingplichtig. Als een begunstigde wél bedrijfsmatige activiteiten uitvoert en de omzet is hoger dan AED 1 miljoen per jaar, dan is registratie voor de corporate tax verplicht. De stichting zelf hoeft in dat geval dus geen belastingaangifte meer te doen, maar de begunstigde (de particulier) mogelijk wel.
nee, een foundation is geen bedrijf, dus hoeft niet aan de substance eisen te voldoen.
als je een vastgoedportefeuille wilt gaan opbouwen moet je zeker niet zomaar vastgoed gaan aankopen, of in Nederland gaan verkopen, maar eerst een fiscale strategie uitzetten. Onderdeel van die strategie is ook het oprichten van een foundation. En als die foundation dan staat kun je vastgoed gaan aankopen op naam van de foundation. Dan bespaar je je namelijk de 4% "overdrachtsbelasting" van Dubai Land department, die je wel moet betalen als je vastgoed overdraagt van jezelf in privé naar je Stichting. (Het is niet mogelijk om vastgoed te "giften" van jezelf naar je stichting om op die manier bijna 4% te besparen).
De beslissing is genomen na een technische beoordeling binnen de EU–UAE Structured Dialogue on Financial Crime and Transparency, op basis van onderbouwde rapportage van: het Ministry of Economy; het Ministry of Justice; de Central Bank of the UAE; het nationale AML/CFT-comité.
De Europese Commissie heeft beoordeeld: of wetgeving daadwerkelijk van kracht is; of toezichthouders operationeel toezicht uitvoeren; of meldplichtige instellingen onder controle staan; en of internationale samenwerking juridisch en praktisch functioneert. Delisting betekent niet dat de UAE tot in der eeuwigheid van de lijst af is. De Commissie voert sindsdien halfjaarlijkse controles uit. Als blijkt dat toezeggingen structureel worden geschonden, kan de UAE opnieuw op de lijst worden geplaatst zonder parlementaire stemming.
Welke maatregelen heeft de UAE de afgelopen tijd genomen? 1. Rechtshulp: afhandeling van verzoeken uit (onder andere) Nederland: Rechtshulpverzoeken uit Nederland worden afgehandeld door het Department of International Cooperation van het Ministry of Justice. Deze afdeling: beoordeelt de juridische basis van elk verzoek; bepaalt welke instantie uitvoert (bijvoorbeeld het openbaar ministerie, de Central Bank of een freezone-authority); stuurt het verzoek door en bewaakt inhoudelijke afhandeling. Sinds eind 2024 is een vaste liaisonfunctionaris van de UAE gestationeerd bij Eurojust in Den Haag. Deze functionaris heeft mandaat van het ministerie en: ontvangt verzoeken van het Openbaar Ministerie, FIU-Nederland, FIOD en de Belastingdienst; koppelt deze direct aan de juiste instantie in de UAE; bewaakt het termijnverloop en de inhoud van de reactie. De UAE heeft afgesproken dat: er binnen 30 dagen wordt gereageerd op eenvoudige informatieverzoeken; er binnen 60 dagen wordt gereageerd als bewijs moet worden verkregen, beslag gelegd moet worden, of meerdere autoriteiten betrokken zijn.
2. UBO-registratie en sancties bij niet-naleving Bedrijven en juridische entiteiten zijn verplicht om hun UBO te registreren in het National Economic Register (NER), beheerd door het Ministry of Economy. De registratieplicht is vastgelegd in Cabinet Resolution No. 58 of 2020, aangevuld door Ministerial Decision No. 53 of 2021, en geldt voor: mainland companies; freezone entities; offshore vennootschappen; foundations. Een entiteit moet: binnen 15 dagen na oprichting, wijziging of verlenging van haar license een volledige UBO-registratie indienen; een natuurlijk persoon opgeven met ten minste 25% eigendom of zeggenschap; bewijs aanleveren van de eigendomsstructuur, inclusief paspoortkopieën, aandeelhoudersstructuur en woonadres. Freezones zijn verplicht om: vóór uitgifte of verlenging van een license te controleren of de UBO correct is geregistreerd; registratie te weigeren bij ontbrekende of onjuiste gegevens; de gegevens digitaal te koppelen aan het NER. Het Ministry of Economy heeft sanctiebevoegdheden: boetes tot AED 1.000.000; blokkering of intrekking van de license; melding aan de UAE Financial Intelligence Unit (FIU) als sprake is van vermoedelijke verhulling of fraude.
3. Vastgoedtransacties: verplicht UBO-toezicht bij overdracht In Dubai is de registratie van vastgoed in handen van de Dubai Land Department (DLD). In Abu Dhabi is dit het Department of Municipalities and Transport (DMT). Sinds 2024 zijn deze instanties verplicht om bij vastgoedtransacties boven AED 5 miljoen: de UBO van een rechtspersoon die als koper optreedt vooraf te verifiëren; de transactie te weigeren bij ontbrekende of niet-verifieerbare gegevens; de UBO-documentatie (UBO-verklaring, aandeelhoudersstructuur, paspoort) verplicht te koppelen aan het NER. Makelaars moeten: vóór het transactiemoment bij DLD of DMT het volledige UBO-dossier van de koper verzamelen en indienen; bevestigen dat de entiteit correct is geregistreerd; verklaren dat de UBO-informatie actueel en controleerbaar is. Als blijkt dat de makelaar transacties begeleidt zonder correcte UBO-verificatie, wordt: de license geschorst of ingetrokken en de transactie gemeld aan de FIU voor nader onderzoek.
4. Juristen die betrokken zijn bij het oprichten van structuren; vastgoedtransacties; beheer van cliëntgelden of bedrijfsvermogen, vallen sinds 2019 onder het AML-regime voor DNFBP's op grond van Cabinet Decision No. 10 of 2019. Zij zijn verplicht: zich te registreren bij de UAE FIU via goAML; verdachte transacties te melden; intern beleid te voeren op het gebied van AML/CFT. De voordelen van het verdwijnen van deze lijst zijn dat transacties of structuren met een UAE-component in Nederland niet langer automatisch als hoogrisico worden beoordeeld; Het nadeel voor met name ondernemers in de IFZA freezone zal zijn dat ze met nog meer controles te maken krijgen, en dat banken nog minder genegen zijn om een zakelijke bankrekening te verstrekken of een bestaande bankrekening zomaar opzeggen.
Muntadher is de enige erfgenaam van zijn moeder Bilge, die in 2013 is overleden. Bilge was betrokken bij het verkrijgen van vier gebouwen door de stichting Geen Gezeik, iedereen Rijk, waarvan Muntadher en Bilge allebei bestuurders waren. Eén gebouw was van Bilge zelf en werd eigenlijk kosteloos toegevoegd. De stichting kreeg twee andere gebouwen onder bijzondere voorwaarden van Bilge omdat zij garant stond voor de hypotheek. Het vierde gebouw kocht de stichting zelf, maar ook hier stond Bilge eigenlijk garant. De belastinginspecteur legt de natuurlijke persoon Muntadher een aanslag erfbelasting op voor alle vier gebouwen van de stichting Geen gezeik, iedereen rijk. Muntadher is het hier niet mee eens en stapt naar de rechter. Het Hof in Den Haag is het eens met de belastinginspecteur. Volgens het Hof kan het geld van de stichting worden gezien als apart vermogen of valt het op basis van 'fiscale transparantie' onder de erfenis van Bilge. De gebouwen werden onder bijzondere voorwaarden verkregen en de stichting Geen gezeik iedereen rijk hield zich in de praktijk eigenlijk alleen bezig met het verhuren van de gebouwen in plaats van haar oorspronkelijke doel zoals in de stichtingsakte stond vermeld. De opbrengsten uit de verhuur zijn door Bilge prive gebruikt om (vooral) nieuwe kleding en schoenen van te kopen. Muntadher heeft niet overtuigend kunnen aantonen dat hij geen begunstigde van de erfenis is volgens de regels van apart vermogen. Het beroep bij de Hoge Raad wordt afgewezen en Muntadher moet aftikken
Nee, dat is niet handig. Waarom een SPV minder geschikt is voor vermogensbescherming en estate planning? a. Eigendom en aansprakelijkheid Een SPV is een vennootschap met aandeelhouders. De aandeelhouders zijn eigenaar van de aandelen en zijn daarmee indirect eigenaar van het vastgoed. Als je dus met meerdere mensen vastgoed in de UAE hebt gekocht kan een SPV op zich een oplossing zijn om de afspraken tussen de eigenaren beter te regelen en vast te leggen. Bij claims tegen de aandeelhouder (bijvoorbeeld faillissement, echtscheiding, of schuldeisers), kunnen de aandelen van de SPV worden geclaimd, wat tot verlies van het vastgoed kan leiden. Dit kan niet bij een foundation, bij een foundation is je vastgoed wel beschermd. Er zijn geen aandeelhouders en de foundation heeft het eeuwige leven. b. Erfenis Bij overlijden van een aandeelhouder worden de aandelen in de SPV behandeld als onderdeel van de nalatenschap. Dit betekent dat er probate procedures nodig zijn bij de courts in de UAE. De erfgenamen worden niet automatisch aangewezen als nieuwe eigenaren van het vastgoed. Je hebt dus nog steeds een testament nodig, afgestemd op de SPV, om problemen na overlijden voor je erfgenamen te voorkomen. c. Fiscale transparantie Een SPV wordt vaak als een fiscaal transparante entiteit behandeld. Dit houdt in dat de Belastingdienst kan besluiten om de inkomsten en activa van de SPV direct toe te rekenen aan de aandeelhouder. Er is dus geen sprake van fiscale bescherming.
nee. Niet per definitie, maar als die foundation ieder jaar eur 2658 euro (het bedrag van de schenkingsvrijstelling voor 2024) zou schenken, dan is dat bedrag wel belastingvrij, en hoeft er ook geen aangifte schenkbelasting te worden gedaan.
een UBO verklaring is wel verplicht bij een foundation, maar die wordt alleen gedeeld met het Ministerie van EZ in de UAE, niet met andere autoriteiten of de Nederlandse Belastingdienst.
ja, dat kan, maar je moet dan wel ook een bedrijf oprichten bij RAKICC, en je hebt nog meerdere no objection certificates nodig (NOC). Al met al heb je de volgende documenten nodig: No Objection Certificate (NOC) van de developer voor het onroerend goed dat gekocht wordt. Deze verklaring moet geldig zijn voor minstens één maand. NOC van de freezone waarin het bedrijf geregistreerd is. Dit document is een officiële goedkeuring dat het bedrijf onroerend goed mag bezitten, en moet origineel zijn en voor elk pand afzonderlijk worden verstrekt (ook minimaal één maand geldig). Geldige oprichtingsakte en/of handelslicentie van het bedrijf, uitgegeven door de relevante registratie-autoriteit. Certificaat van aandeelhouderschap ("Certificate of Incumbency") waarin alle aandeelhouders en hun aandelen in het bedrijf worden vermeld. Dit certificaat moet maximaal zes maanden oud zijn. Certificaat van goed gedrag ("Certificate of Good Standing") van het bedrijf, waarin wordt bevestigd dat het bedrijf rechtmatig opereert. Statuten en oprichtingsakte van het bedrijf, inclusief eventuele aanpassingen. Deze documenten moeten beschikbaar zijn voor inspectie en, indien nodig, kunnen worden overhandigd aan de DLD. Officiële verklaring en toezegging ondertekend door de directeur of alle aandeelhouders, waarin toekomstige transacties op de aandelen van de partners worden toegelicht. Dit document wordt gebruikt om transparantie te waarborgen. Legitimatiekopieën van alle aandeelhouders en de gemachtigde persoon om onroerend goed transacties te doen. Voor Nederlanders betekent dit een kopie van het paspoort, inclusief de stempel van binnenkomst in de UAE. Aandeelhoudersbesluit (Shareholder Resolution).
de administratieve kosten van het oprichten van een foundation zijn verwaarloosbaar. Die zijn maar AED 750. Maar om je stichting te laten functioneren heb je allerlei andere juridische documenten nodig, en daar zitten je kosten. Reken toch gauw op AED 80.000
je zou na uitschrijving uit Nederland een RAKICC foundation kunnen opzetten, een soort artiestenvennootschap, maar dan anders. Een stichting heeft geen aandeelhouders en is een zelfstandige juridische entiteit om inkomsten uit optredens en streams, rechten (royalties) en opnames in te laten vloeien. Je betaalt dan geen inkomstenbelasting in de UAE (aangezien die niet bestaat in de Verenigde Arabische Emiraten), en ook geen vennootschapsbelasting (aangezien je geen inkomsten uit de UAE haalt). Je hebt geen boekhoudkundige verplichtingen of audits. Je wordt beschermd tegen claims als je een keer een optreden moet afzeggen wegens ziekte, want je inkomsten komen bij een aparte juridische entiteit binnen. Je kunt jezelf als natuurlijk persoon dan als begunstigde van de stichting aanwijzen, en dividenden uitkeren of leningen aangaan. De inkomsten kunnen ook binnen de stichting worden geïnvesteerd. En tenslotte kun je over de hele wereld factureren. Als je wel eens een keer in Dubai optreedt kun je een beroep doen op de Deminimisregeling, en dan hoef je alsnog geen belasting in de UAE af te dragen. Om in de UAE te mogen wonen richt je er dan een freezone bij op, en die kan diensten verlenen aan de foundation en jou een salaris uitbetalen. En via die freezone krijg je dan een residence visa. Zo vrij als een vogel, toch?
in beide gevallen moeten je kinderen successiebelasting in Nederland aftikken, tenzij je in situatie 1 langer dan 10 jaar uitgeschreven bent op het moment van overlijden of in situatie 2 je eigendommen ondergebracht hebt bij een foundation.
alle leden van het Koninklijk huis zijn schenk- en erfbelasting verschuldigd, behalve de Koning en zijn opvolger. Dit wordt geregeld in de Grondwet. Als Koning Willem Alexander iets erft of geschonken krijgt van een lid van het koninklijk huis, is dat vrijgesteld voor de schenk- en erfbelasting. Dit geldt voor het privévermogen en het vermogen dat nodig is voor de uitoefening van zijn functie. (In de praktijk gaat het alleen om het privévermogen van de koning, aangezien de rest ondergebracht is in stichtingen). Toen Prinses Juliana en Prins Bernard overleden waren drie van de vier dochters dus erfbelasting verschuldigd, maar Koningin Beatrix was vrijgesteld. Nu zijn schenkingen door de Koning of de Koningin ook vrijgesteld, dus ik heb zo'n donkerbruin vermoeden dat Beatrix het vermogen van Prinses Juliana en Prins Bernhard heeft geërfd, en vervolgens haar zussen hun (erf)deel heeft geschonken. Prinses Christina (geen lid van het koninklijk huis) heeft vervolgens, zonder medeweten van de premier, om vermogensbelasting over haar nieuwe hogere vermogen inclusief de erfenis te besparen, een constructie in Guernsey opgezet. Zij had daar al de Daffodil Trust (voor de nalatenschap van Juliana), en met de Crocus Trust heeft zij ook de erfenis van prins Bernhard veilig gesteld voor de vermogensbelasting. Via de trust kreeg zij jaarlijkse toelagen. En de stichting werd bestuurd vanuit het werkpaleis van Beatrix. De stichting Protector Daffodil Trust, is per 14 maart 2016 opgeheven. Het is niet bekend waar het vermogen nu ondergebracht is.....
dat is de founder (de oprichter).
ja, dat klopt. Die tien jaarstermijn is in het Nederlandse recht heel belangrijk. Voor de Belastingdienst ben je dan niet langer een potentiële melkkoe, en de Nederlandse overheid verwacht na tien jaar niet meer dat je nog terugkeert naar Nederland.
Als je overlijdt nadat je tien jaar in het buitenland hebt gewoond, dan is je erfenis aan iemand in Nederland belastingvrij.
Ook kun je na tien jaar leven in het buitenland belastingvrij schenken aan iemand in Nederland.
Ben je in Nederland gemeenschap van goederen getrouwd, en ga je scheiden in de UAE, dan blijk je zomaar ineens volgens de sharia law getrouwd te zijn.
Heb je een conserverende aanslag opgelegd gekregen bij vertrek uit Nederland, dan vervalt die na tien jaar ook.
(Dit geldt niet voor aanmerkelijk belanghouders die redelijk recentelijk vertrokken zijn uit Nederland).
Dus ben je bijna tien jaar geleden vertrokken, of al meer dan tien jaar woonachtig in de Verenigde Arabische Emiraten, dan kan het verstandig zijn om even een gesprek met mij in te plannen om even te bekijken of er ook ongewenste consequenties zijn en hoe je die kunt voorkomen.
Als ik je testament heb opgesteld, is daar al rekening mee gehouden. Je vermogen blijft natuurlijk niet precies hetzelfde vanaf de dag dat je je testament laat registreren. Je koopt een appartement, verkoopt je auto, opent een bankrekening of gaat beleggen. Je testament moet ook rekening houden met bezittingen die je later krijgt.
Daarom stellen we je testament zo op dat je niet voor iedere nieuwe aankoop of bankrekening opnieuw een testament nodig hebt. Alleen omdat je er een appartement of bankrekening bij hebt, hoef je het door mij opgestelde testament dus niet te laten aanpassen.
Bij testamenten die door onbevoegden zijn opgesteld, is dat meestal anders geregeld. Die zijn zo geschreven dat iedere verandering in je bezittingen weer aanleiding is om een nieuw testament te laten opstellen. En daar betaal je dan opnieuw voor, met opnieuw kosten voor de registratie en de vertaling (bij een ADJD testament).
Dat is natuurlijk een lekker verdienmodel: je verkoopt iemand een testament en kunt daarna bij iedere verandering opnieuw een rekening sturen. Voor jou als cliënt is dat vooral onnodig duur en omslachtig.
DUBAITESTAMENT.NL
Weet je nog niet of je een Single Will of een Mirror Will nodig hebt? Boek eerst een gesprek, of vul de testamentvragenlijst in als je je gegevens al bij de hand hebt.
Boek een gesprekOpen de testamentvragenlijst